Tempêtes et assurance habitation : évaluer la protection optimale de votre logement en cas d’intempéries
À l’aube de l’automne, l’arrivée des tempêtes soulève une question cruciale pour les propriétaires et locataires : votre assurance habitation est-elle suffisamment robuste face aux intempéries ? Avec une fréquence croissante des tempêtes violentes en France, il est impératif d’évaluer la protection de votre logement et de comprendre les implications des dégâts climatiques sur votre contrat d’assurance. Les récentes statistiques mettent en lumière un véritable défi pour many, face à des sinistres de plus en plus courants et destructeurs.
Tempêtes en France : une menace croissante pour les logements
La France connaît une augmentation significative des tempêtes, dont de nombreux épisodes violents, dont la tempête Benjamin en octobre, marquent les esprits. Ces événements climatiques perturbent la vie quotidienne et mettent en danger la safety of housing.
Selon France Assureurs, la part des sinistres liés aux tempêtes a grimpé à 19 % en 2023, avant de descendre à 10,3 % en début 2024. Cette fluctuation souligne la difficulté d’anticiper ces événements. Les chiffres révèlent une tendance inquiétante concernant le montant moyen des indemnisations, passant de 3 777 euros en 2023 à 2 262 euros en 2024, reflet d’une protection engagée à s’adapter à des sinistres d’ampleur variée.
| Année | Part des sinistres liés aux tempêtes | Montant moyen d’indemnisation |
|---|---|---|
| 2023 | 19 % | 3 777 € |
| 2024 (début) | 10,3 % | 2 262 € |
Assurance habitation : comment fonctionne la garantie tempête ?
La garantie tempête est essentielle dans toute assurance habitation, couvrant les dommages causés par le vent sur des éléments structurels. Cela inclut les toitures, cheminées et tous éléments extérieurs endommagés, sans oublier les meubles touchés par les infiltrations d’eau.
Pour bénéficier de cette protection, certaines conditions doivent être respectées :
- Prouver que la force du vent a été anormale, par le biais d’attestations météorologiques.
- Déclarer le sinistre dans un délai de 5 jours.
- Avertir immédiatement le propriétaire si vous êtes locataire.
Les délais et franchises
En cas de déclaration de catastrophe naturelle, tels que des vents dépassant 145 km/h, il est important de noter que les franchises peuvent être augmentées, atteignant jusqu’à 380 euros contre 150 à 200 euros en dehors de cette situation.
| Situation | Délai de déclaration | Franchise |
|---|---|---|
| Sinistre classique | 5 jours | 150 à 200 € |
| Catastrophe naturelle | Prolongé | Jusqu’à 380 € |
Éléments couverts, exclusions et pièges à éviter
Bien que la garantie tempête offre une couverture étendue, certaines exclusions doivent être prises en compte. Les équipements extérieurs, tels que les piscines et abris de jardin, ne sont couverts que s’ils sont spécifiquement déclarés dans le contrat.
- Véhicules : nécessitent une assurance auto séparée.
- Vitres : couvertes uniquement par la garantie bris de glace.
- Aménagements extérieurs : déclarés au contrat pour être couverts.
Il est donc crucial de lire attentivement son contrat afin de connaître les franchises et limitations de garantie. Une révision annuelle de ces éléments est vivement conseillée.
Conseils pratiques : bien se préparer et agir en cas de tempête
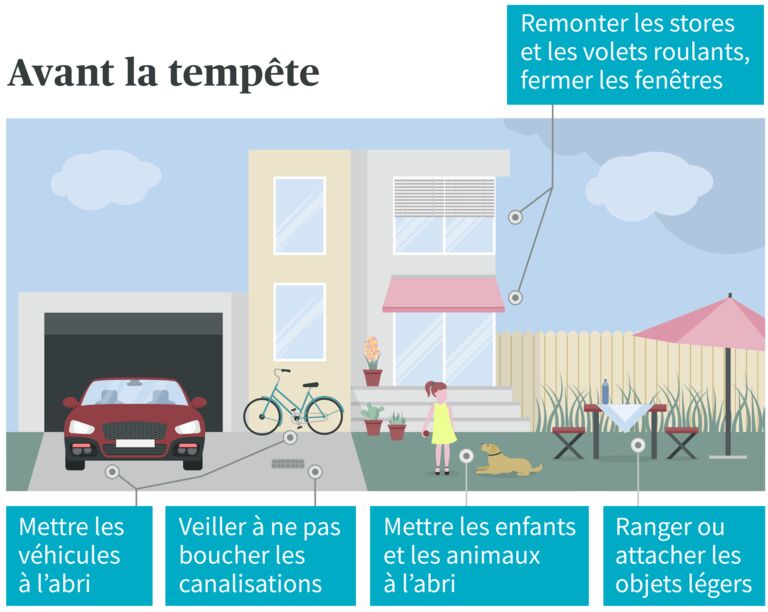
Anticiper les tempêtes est essentiel pour réduire les impacts et faciliter l’indemnisation. Voici quelques gestes à adopter :
- Avant la tempête :
- Fixer ou rentrer les objets extérieurs.
- Vérifier la solidité de la toiture.
- Protéger les véhicules et outils.
- Fixer ou rentrer les objets extérieurs.
- Vérifier la solidité de la toiture.
- Protéger les véhicules et outils.
- Pendant la tempête :
- Rester à l’intérieur et éviter les fenêtres.
- Suivre les consignes des autorités locales.
- Rester à l’intérieur et éviter les fenêtres.
- Suivre les consignes des autorités locales.
- Après la tempête :
- Photographier les dégâts et protéger les biens.
- Déclarer le sinistre à l’assureur avec tous les justificatifs.
- Photographier les dégâts et protéger les biens.
- Déclarer le sinistre à l’assureur avec tous les justificatifs.
Ces réflexes garantissent non seulement votre sécurité, mais aussi une gestion efficace du sinistre auprès de votre assurance. Si vous avez des doutes, n’hésitez pas à contacter votre assureur ou votre courtier pour des précisions sur les démarches à suivre.
Assurance habitation : un bouclier contre les tempêtes
Le choix d’une assurance habitation adaptée est vital pour se prémunir contre les aléas climatiques. Assur’Tempête est un exemple de solution qui revêt une importance capitale. Pour évaluer la sécurité globale de votre logement face aux violentes tempêtes, il est nécessaire de se poser les bonnes questions et de prendre en considération les aspects clés de votre couverture.
Les expériences des sinistrés doivent servir de repères. En tenant compte des conseils pratiques et des évaluations des polices d’assurance, vous augmenterez vos chances d’être bien protégé. Assurez-vous que votre contrat couvre tous les risques et que vous êtes en mesure de réagir efficacement en cas d’intempéries.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Romain Garnier
Spécialiste assurance étudiante auto depuis 11 ans, conseiller jeunes conducteurs, expert tarifs préférentiels.
Articles similaires

les Arizoniens avec des scores de crédit bas affrontent des pénalités plus élevées pour leur assurance habitation
Face à des pénalités croissantes, les habitants de l’Arizona confrontés à des scores de crédit bas subissent des conséquences significatives...
Fabrice Barusseau, député de Charente-Maritime : « Le système d'assurance doit impérativement se réinventer pour répondre aux défis actuels »
Réinventer le système d’assurance face aux défis climatiques Le système d’assurance en France, particulièrement en Charente-Maritime, est à un tournant...
Échange de maison pendant les vacances : avez-vous pensé à protéger votre séjour avec une assurance ?
Les avantages de l’échange de maison pour les vacances Échanger sa maison pendant les vacances est une option de plus...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Assurance scolaire à la rentrée : indispensable ou superflue pour votre enfant ?
Assurance scolaire et obligation : ce qu’il faut savoir À l’approche de la rentrée scolaire,…
✍️ Articles du même auteur
Découvrez d'autres articles de Romain Garnier
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Améliorer le confort thermique grâce à l’éco-isolation
En bref Résumé d’ouverture Figurez-vous que l’idée centrale est simple: mieux isoler son logement permet…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches