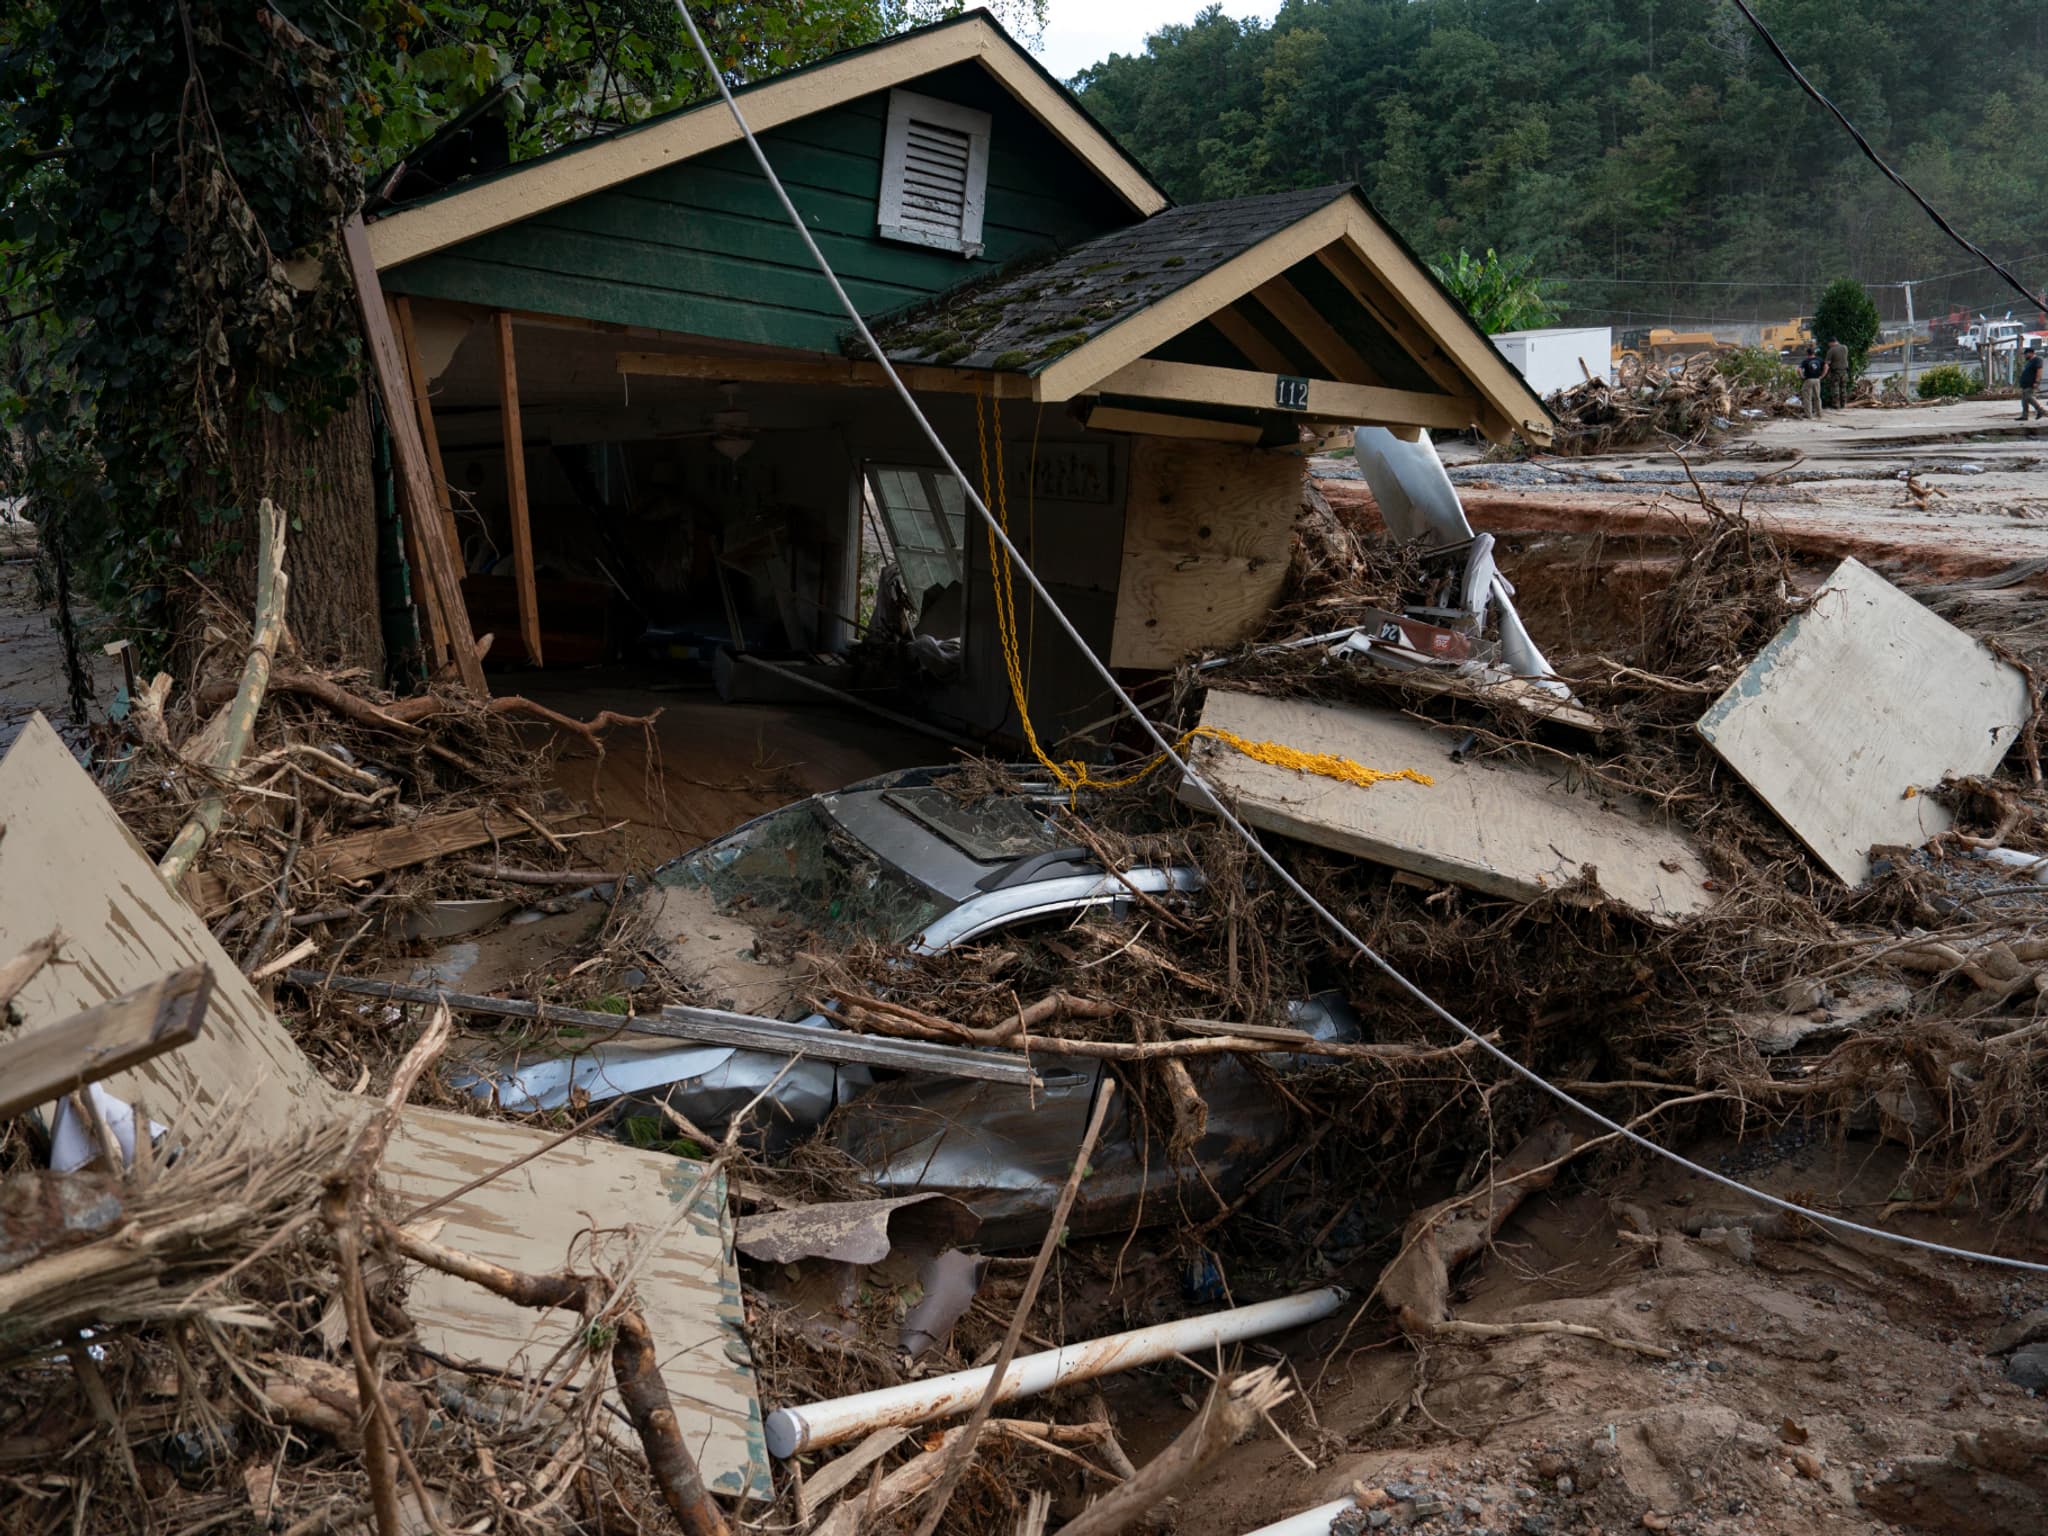
Après un incendie puis un ouragan, ils doivent désormais débourser plus de 4 000 dollars par an : découvrez pourquoi
Des milliers de familles aux États-Unis font face à une réalité financière de plus en plus difficile après avoir subi des catastrophes naturelles. En 2026, les propriétaires d’habitations touchés par des incendies et des ouragans voient leurs factures d’assurance grimper au-dessus de 4 000 dollars par an. Ce phénomène n’est pas lié uniquement à des régions côtières comme la Floride, mais s’étend à des zones auparavant considérées comme protégées.
L’augmentation des coûts d’assurance suite à des sinistres
La hausse des coûts élevés des assurances est alarmante. Entre 2018 et 2024, les prix des assurances habitation ont augmenté de 58% au niveau national. Dans certaines régions, comme le comté de Henderson en Caroline du Nord, cette augmentation atteint même 86%. Tony Dunn est un exemple vivant de cette réalité. Après avoir perdu sa maison dans l’incendie du Camp Fire en Californie, il s’est installé dans les montagnes de Caroline du Nord, pensant échapper aux risques. Cependant, un ouragan exceptionnel a dévasté sa nouvelle communauté, entraînant une hausse de sa prime d’assurance de 30%, atteignant près de 4 400 dollars par an.
Impact des catastrophes naturelles sur les primes d’assurance
Les dommages causés par des événements climatiques extrêmes ne touchent pas uniquement les maisons, mais soulèvent aussi des questions sur la protection financière des propriétaires. Le changement climatique amplifie les ouragans et engendre des précipitations plus intenses dans des régions qui semblaient jusqu’alors relativement à l’abri.
- En 2024, l’ouragan Helene a causé plus de 250 décès, bien qu’il n’ait pas directement endommagé la maison de Tony.
- Les primes d’assurance inundation sont également en forte hausse, passant de 1 100 à 1 700 dollars par an.
- Des États comme l’Iowa et le Nebraska connaissent également des augmentations significatives de leurs coûts d’assurance en raison des aléas climatiques.
À quoi sont dus ces coûts accrus ?
Les réparations après un sinistre, l’inflation et les coûts de construction en hausse en raison de la hausse des prix des matériaux contribuent à l’augmentation des primes d’assurance. Nombre de propriétaires se retrouvent sous-assurés, ne couvrant que 70% des coûts de reconstruction en cas de sinistre. C’est le constat d’une étude des universités de Columbia et Harvard, soulignant l’adverse situation financière qui attend de nombreux Américains.
Histoires de sinistres : un aperçu de la réalité
Dee Dee Buckner, habitant Marshall, Caroline du Nord, envisage de ne plus renouveler son contrat d’assurance habitation. Après des inondations dévastatrices causées par l’ouragan Helene, elle a pris conscience de l’insécurité de sa situation. « S’ils augmentent encore le prix, je ne pourrai plus », confie-t-elle. Ce type de témoignage illustre une tendance inquiétante : la difficulté croissante à se prémunir contre les catastrophes naturelles.
Comparatif des tarifs d’assurance habitation
| État | Augmentation (%) 2018-2024 | Tarif annuel moyen (USD) |
|---|---|---|
| Floride | 56% | 3,500 |
| Caroline du Nord | 86% | 1,979 |
| Iowa | 54% | 2,200 |
| Nebraska | 20% | 1,800 |
Ces augmentations tarifaires, associées aux événements climatiques extrêmes, poussent de nombreux Californiens et habitants d’autres États à reconsidérer leurs polices d’assurances. Alors qu’un nombre croissant d’agents suggèrent de souscrire des couvertures plus étendues pour se préparer aux dommages futurs, les familles se trouvent face à un dilemme financier. Pour en savoir plus sur les répercussions des catastrophes naturelles sur l’assurance, vous pouvez consulter ce lien sur la réglementation des catastrophes naturelles.
La nécessité d’un soutien accru pour les victimes de calamités et une réflexion sur la mise en place de mesures de prévention sont plus que jamais d’actualité.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Romain Garnier
Spécialiste assurance étudiante auto depuis 11 ans, conseiller jeunes conducteurs, expert tarifs préférentiels.
Articles similaires
L’UFC-Que Choisir révèle une forte augmentation des plaintes concernant l’assurance habitation face aux aléas climatiques
En 2025, l’impact croissant des aléas climatiques sur nos logements est déterminant dans l’augmentation des plaintes liées à l’assurance habitation....
Assurance habitation : quelles régions feront face aux augmentations les plus marquées cette année, jusqu'à 15 % ?
Les foyers français s’apprêtent à faire face à des hausses significatives des tarifs d’assurance habitation. En effet, les prévisions pour...

Assurance auto : êtes-vous en train de dépenser au-delà de la moyenne en 2025 ?
Les tarifs d’assurance automobile connaissent une évolution significative, inquiète de nombreux conducteurs. En effet, les primes grimpent, poussant à s’interroger...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Assurance scolaire à la rentrée : indispensable ou superflue pour votre enfant ?
Assurance scolaire et obligation : ce qu’il faut savoir À l’approche de la rentrée scolaire,…
✍️ Articles du même auteur
Découvrez d'autres articles de Romain Garnier
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Améliorer le confort thermique grâce à l’éco-isolation
En bref Résumé d’ouverture Figurez-vous que l’idée centrale est simple: mieux isoler son logement permet…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches