Assurance habitation : quelles sont les raisons de la nouvelle hausse des tarifs ?
Les assurés en France font face à une hausse des tarifs de l’assurance habitation qui continue de s’aggraver. En 2026, les primes devraient en moyenne grimper à 182 euros, soit une augmentation de 9 % par rapport à l’année précédente. Certaines régions, notamment la Provence-Alpes-Côte d’Azur, la Nouvelle-Aquitaine, et les Hauts-de-France, sont particulièrement touchées par ces augmentations. Cette dynamique est liée à plusieurs facteurs, dont le coût des sinistres et les événements climatiques extrêmes.
Les facteurs de la hausse des tarifs de l’assurance habitation
Une multitude de facteurs contribue à l’augmentation des prix de l’assurance habitation. Parmi les plus notables, on retrouve :
- Augmentation des sinistres habitation : Les incidents tels que les inondations et les périodes de sécheresse sont de plus en plus fréquents, entraînant une hausse des demandes d’indemnisation.
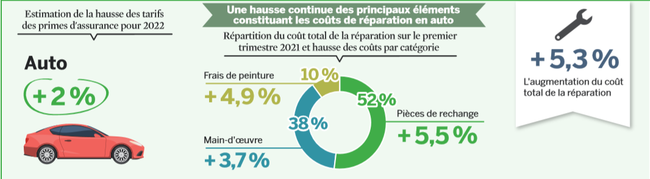
- Inflation des coûts de réparation : Le prix des pièces détachées et le coût de la main-d’œuvre ont connu une augmentation significative. Par exemple, le coût de la main-d’œuvre pour les garagistes a augmenté de 6,6 % en 2023.
- Surprime Cat Nat : La surprime pour les risques habitation liés aux catastrophes naturelles a également un impact important sur les primes.
- Pression inflationniste : L’inflation générale augmente le coût de fonctionnement des compagnies d’assurance, qui répercutent ces charges sur les primes.
Impact des catastrophes climatiques sur l’assurance habitation
Les événements climatiques, tels que les inondations et les tempêtes, ont un impact direct sur le marché de l’assurance. Ces catastrophes non seulement augmentent les sinistres déclarés mais influencent également les politiques tarifaires des assureurs.
| Événements Climatiques | Impact sur les Sinistres | Prévisions de Coûts |
|---|---|---|
| Inondations | Augmentation de 25 % des demandes d’indemnisation | Prévues à 300 millions d’euros en 2026 |
| Périodes de sécheresse | Augmentation de 15 % des sinistres | Prévision d’indemnisation à 150 millions d’euros |
| Éboulements | Augmentation notable de 20 % des déclarations | Estimation des coûts à 200 millions d’euros |
Ces chiffres mettent en évidence la corrélation entre les événements climatiques et l’évolution des tarifs. Les assureurs anticipent une croissance constante des sinistres dus à ces événements, ce qui nécessitera une adaptation des garanties assurance offertes.
La dynamique régionale des tarifs d’assurance
Sur le territoire français, les tarifs de l’assurance habitation sont très variables d’une région à l’autre. La Provence-Alpes-Côte d’Azur se distingue par des augmentations pouvant atteindre 15 %.
- Provence-Alpes-Côte d’Azur : Tarifs en hausse de 15 % anticipés.
- Nouvelle-Aquitaine : Augmentation des primes de 12 %.
- Hauts-de-France : Estimation d’une hausse de 10 % des tarifs.
Comparatif des tarifs d’assurance habitation par région
| Région | Tarif moyen en 2025 | Augmentation prévue en 2026 |
|---|---|---|
| Provence-Alpes-Côte d’Azur | 167 euros | +15% |
| Nouvelle-Aquitaine | 165 euros | +12% |
| Hauts-de-France | 164 euros | +10% |
Ces différences de prix peuvent s’expliquer par l’exposition aux risques habitation spécifiques dans chaque région, nécessitant ainsi des ajustements des primes d’assurance.
Comment freiner l’augmentation des tarifs d’assurance habitation ?
Pour réduire la charge des augmentions des primes d’assurance, plusieurs stratégies peuvent être mises en place tant par les consommateurs que par les assureurs :
- Comparer les offres : Utiliser les outils de comparaison en ligne pour trouver les meilleures offres.
- Opter pour des franchises plus élevées : Cela peut réduire le montant de la prime.
- Discuter avec son assureur : Explorer les options de réduction ou des ajustements de couverture.
- Suivre des formations de prévention : Participer à des formations sur la sécurité à domicile peut aider à réduire les risques.
Ces stratégies, bien que dépendantes des circonstances spécifiques de chaque assurés, peuvent offrir des pistes pour atténuer les conséquences de la hausse des tarifs.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Romain Garnier
Spécialiste assurance étudiante auto depuis 11 ans, conseiller jeunes conducteurs, expert tarifs préférentiels.
Articles similaires
Une obligation pour tous les logements : pourquoi son coût va flamboyer en 2026, particulièrement dans certaines régions de France
À partir de 2026, une nouvelle obligation se profile pour les logements en France, qui risque de faire grimper les...
Assurance auto : Découvrez pourquoi certains Français déboursent plus que d'autres
Les disparités de prix en assurance auto entre les différents profils de conducteurs Une étude du comparateur Meilleurtaux met en...

L'assurance habitation couvre-t-elle les dommages causés par les tempêtes alors que le Royaume-Uni est frappé par des intempéries ?
Alors que la tempête Isha frappe actuellement de nombreuses régions du Royaume-Uni avec des vents violents, une question se pose...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Assurance scolaire à la rentrée : indispensable ou superflue pour votre enfant ?
Assurance scolaire et obligation : ce qu’il faut savoir À l’approche de la rentrée scolaire,…
✍️ Articles du même auteur
Découvrez d'autres articles de Romain Garnier
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Améliorer le confort thermique grâce à l’éco-isolation
En bref Résumé d’ouverture Figurez-vous que l’idée centrale est simple: mieux isoler son logement permet…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches