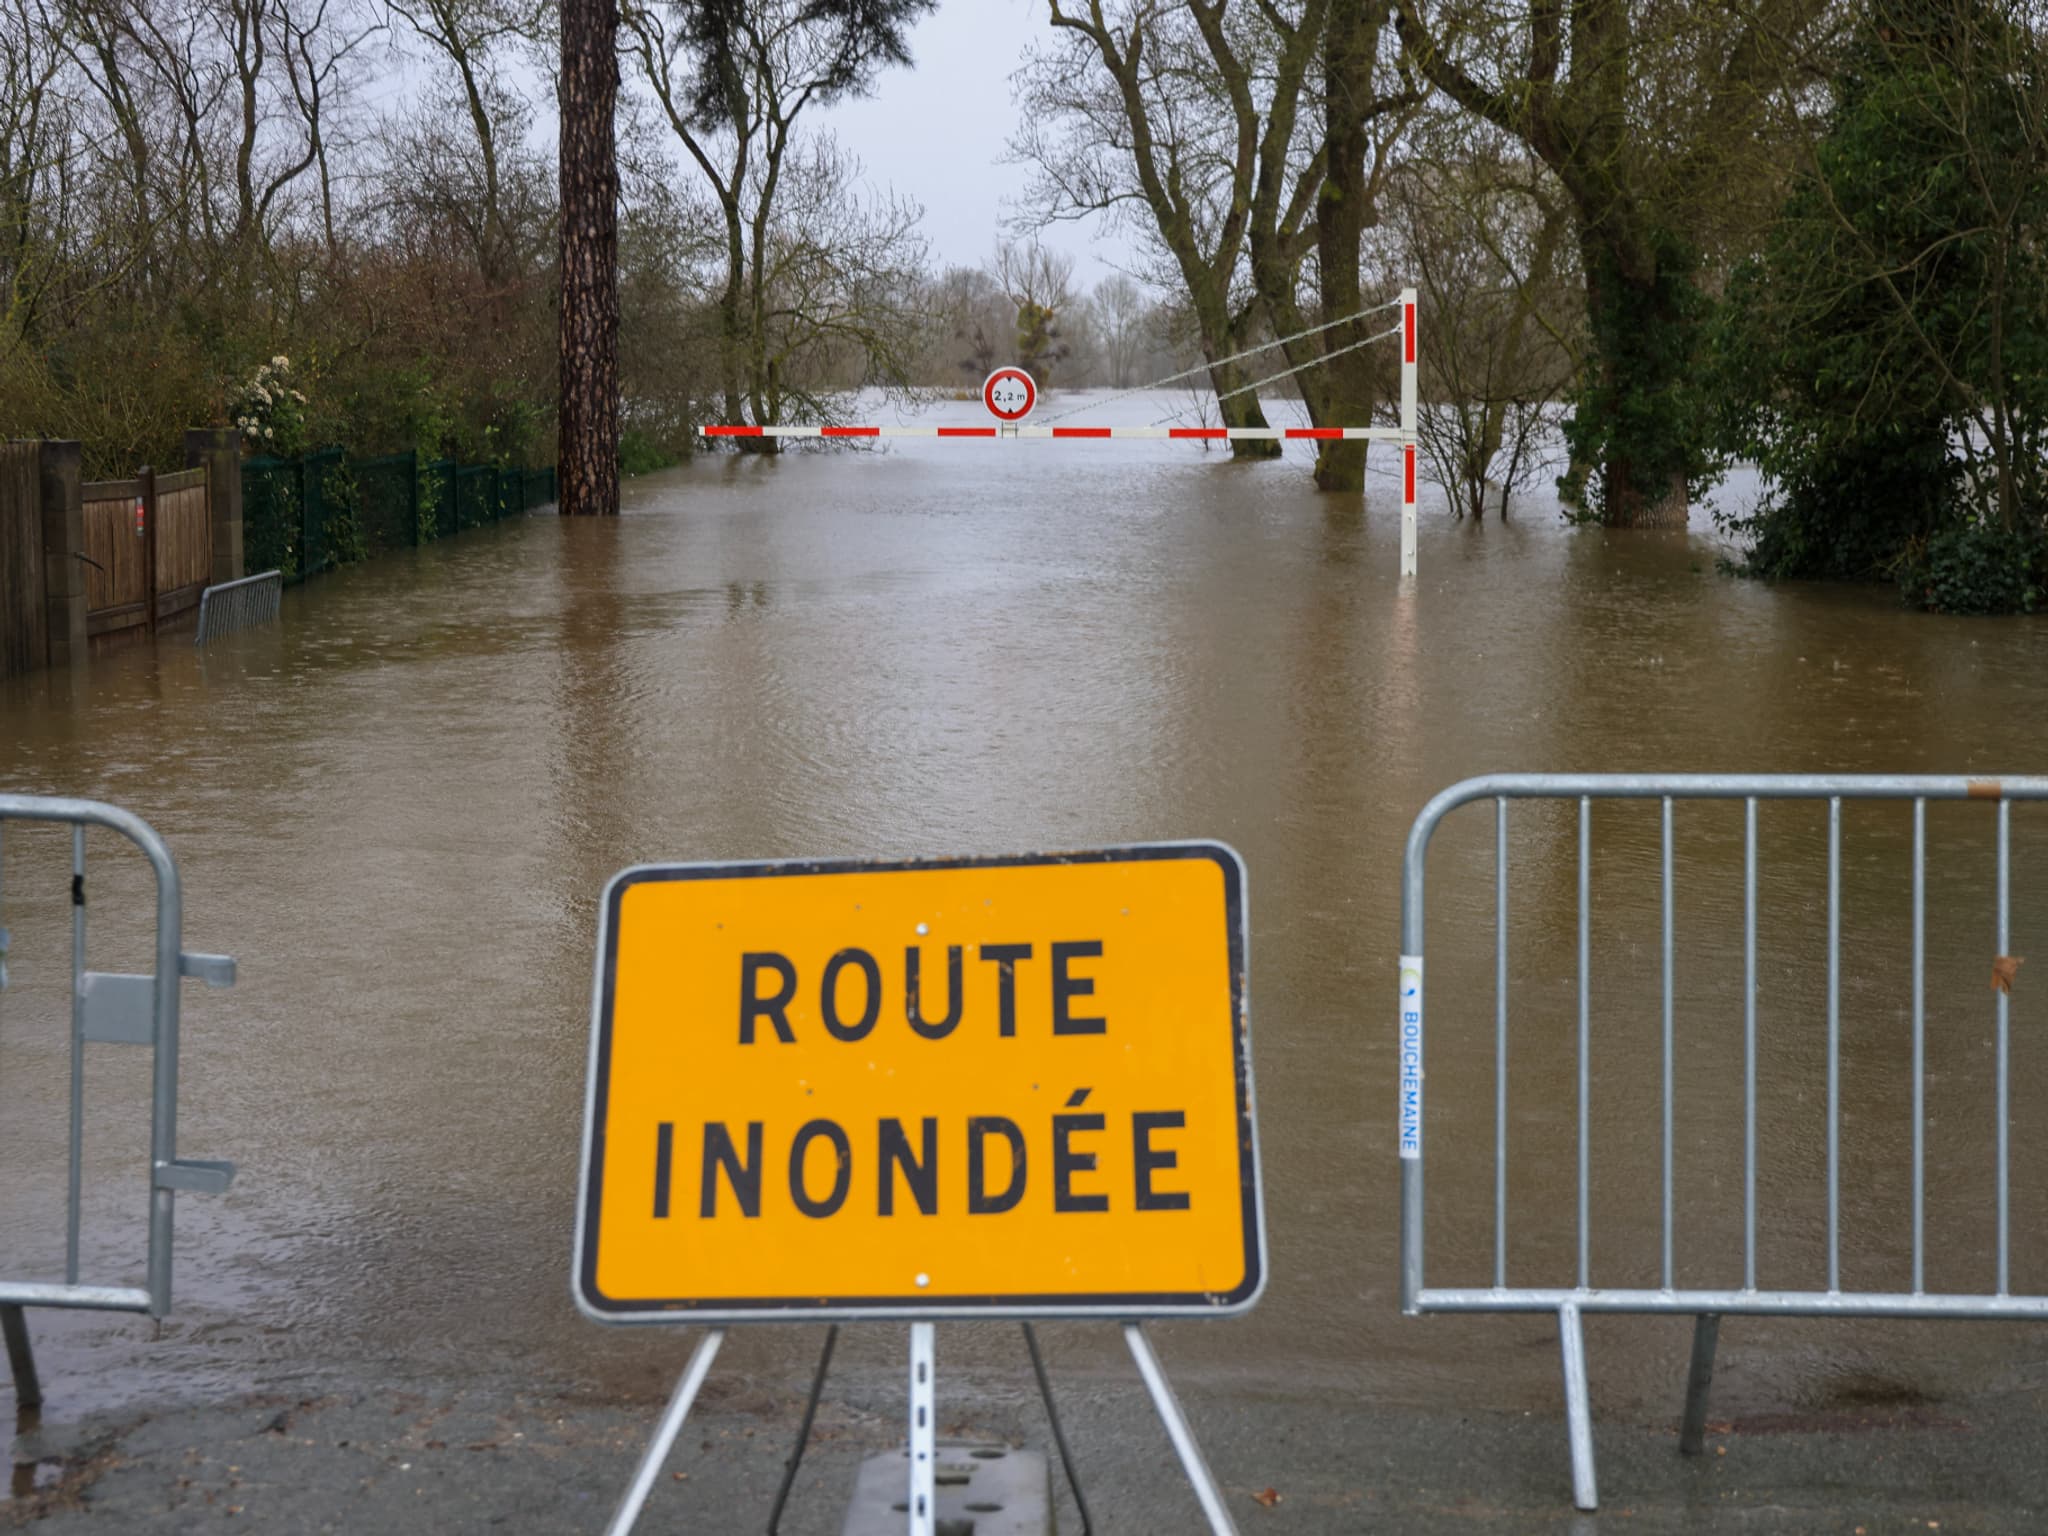
Vers la fin de l’indemnisation publique pour certaines catastrophes : une décision que certains qualifient de lâcheté de l’État
Le système d’indemnisation publique des catastrophes naturelles, en place depuis 1982, fait face à une remise en question profonde. Un rapport de la Cour des comptes, publié le 24 avril 2026, souligne que la soutenabilité financière du régime est gravement compromise par l’augmentation des sinistres liés aux événements climatiques extrêmes. Face à cette inquiétante évolution, des voix s’élèvent pour dénoncer une éventuelle transition vers un modèle d’assurance privée, qui pourrait accroître les coûts pour les citoyens.
Une remise en question pressante du régime d’indemnisation
Avec le réchauffement climatique, le régime d’indemnisation des catastrophes naturelles, financé par une surprime sur les contrats d’assurance habitation, connaît un essor des demandes qui risque de dépasser ses capacités. Selon les prévisions, les coûts d’indemnisation pourraient augmenter de 47% à 85% d’ici 2050, mettant en péril l’ensemble du système. La Cour des comptes recommande donc de cesser de qualifier certains événements comme des catastrophes naturelles afin de conserver l’esprit de solidarité et de soutien à ces situations.
Les préoccupations des élus locaux
Le maire de Saintes, Bruno Drapron, a exprimé ses craintes face à cette crise de l’indemnisation. Il a alerté sur le fait que le passage à des assurances privées pourrait signifier des tarifs prohibitifs pour sa commune, où les inondations se sont multipliées. Drapron souligne que de telles décisions pourraient être perçues comme une lâcheté de l’État, abandonnant ainsi une partie de la population à leur sort. Pour un foyer de 100 mètres carrés, les primes pourraient atteindre entre 3.000 et 4.000 euros, un choc économique inacceptable pour de nombreux ménages.
Impacts sur les citoyens et les territoires
Cette transition potentielle vers l’assurance privée soulève des risques de segmenter le territoire en zones assurées et non assurées. Olivier Moustacakis, spécialiste du secteur, met en garde contre une France à deux vitesses, où seule une partie de la population pourrait bénéficier d’une couverture adéquate. Les catastrophes naturelles, telles que les inondations et les sécheresses, pourraient devenir des situations non couvertes. Les victimes se retrouveraient alors sans recours, exacerbant l’inégalité sociale et territoriale.
| Type de catastrophe | Coût moyen d’indemnisation (par an) | Pourcentage d’augmentation prévu d’ici 2050 |
|---|---|---|
| Sécheresse | 1,35 milliard d’euros | 85% |
| Inondations | Coûts variables selon l’événement | 47% |
| Canicules | À évaluer en fonction des incidents | Prévisions incertaines |
Réflexions sur les solutions politiques
La nécessité de revoir le financement public et la gestion des crises s’impose. Des mesures de prévention et d’adaptation sont urgemment requises pour protéger les territoires les plus exposés. La Cour des comptes recommande d’accroître l’efficacité des interventions publiques pour limiter l’impact des catastrophes. Une stratégie de prévention proactive pourrait réduire le poids financier porté par l’État, tout en garantissant une couverture minimum pour les citoyens vulnérables.
Conclusion : un choix politique crucial
Dans ce contexte délicat, la gestion des risques naturels devient un enjeu majeur pour le pouvoir public. La décision de poursuivre ou non l’indemnisation des catastrophes naturelles doit être élaborée avec une clé de voûte axée sur la solidarité et l’équité. Les choix qui seront faits influenceront non seulement les générations actuelles, mais aussi celles de demain. L’État se doit d’assumer ses responsabilités tout en engageant un dialogue sur les meilleures solutions à adopter.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Romain Garnier
Spécialiste assurance étudiante auto depuis 11 ans, conseiller jeunes conducteurs, expert tarifs préférentiels.
Articles similaires
Découverte des services méconnus offerts par votre mairie : ce qu’il ne faut pas ignorer
De nombreuses personnes ignorent l’étendue des services municipaux disponibles gratuitement ou à prix réduit dans leur mairie. Au-delà des démarches...
Lesfurets intègre son comparateur d'assurance directement dans ChatGPT avec une nouvelle application innovante
Le secteur de l’assurance connaît une transformation majeure grâce à l’intégration de la technologie. Lesfurets, un leader dans le domaine...
Assurance habitation : ce que 2026 réserve aux tarifs des cotisations
Les tarifs des cotisations d’assurance habitation continuent d’augmenter, avec une prévision marquée pour 2026. Après une hausse d’environ 10 %...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Assurance scolaire à la rentrée : indispensable ou superflue pour votre enfant ?
Assurance scolaire et obligation : ce qu’il faut savoir À l’approche de la rentrée scolaire,…
✍️ Articles du même auteur
Découvrez d'autres articles de Romain Garnier
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Améliorer le confort thermique grâce à l’éco-isolation
En bref Résumé d’ouverture Figurez-vous que l’idée centrale est simple: mieux isoler son logement permet…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches