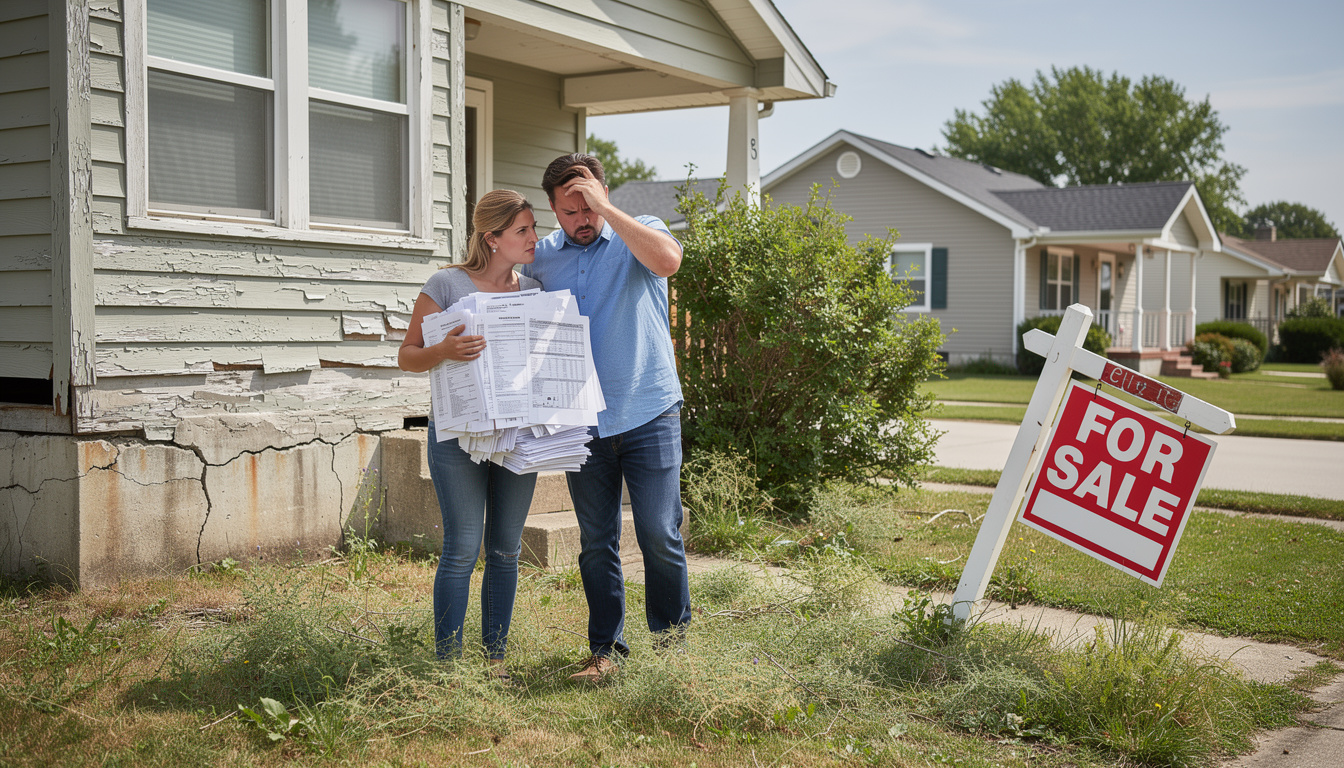
Les erreurs à éviter lors de l’achat d’une maison
En bref
- Le prix affiché n’est qu’une façade: les coûts annexes, les frais notariaux, les charges et les travaux cachés peuvent grimper rapidement.
- Le budget doit inclure une marge de sécurité et une réserve de trésorerie pour faire face aux imprévus et éviter de vivre sur des pâtes pendant des mois.
- L’emplacement et le marché local dictent la valeur et la facilité de revente; une bonne affaire peut tourner à la mauvaise surprise si le quartier évolue mal ou si le bruit est permanent.
- L’inspection et le diagnostic immobilier ne sont pas des formalités: ils peuvent révéler des coûts importants (humidité, toiture, électricité, etc.).
- La négociation et le financement façonnent l’issue: une légère différence de taux sur 25 ans peut représenter des dizaines de milliers d’euros.
Budget et frais annexes : l’erreur qui peut tout faire dérailler dès la première visite
Je me souviens encore de mon premier coup de cœur : une maison située en périphérie qui paraissait prête à accueillir nos rêves. Le prix affiché était séduisant, mais ce que je ne voyais pas tout de suite, c’était l’ornière cachée des coûts. J’avais négligé le fait que le budget total ne se limite pas au montant affiché sur l’annonce. En réalité, les frais annexes peuvent monter rapidement entre notaire, taxes, frais bancaires et éventuels travaux. D’un seul coup, l’estimation s’éloigne de la réalité et le rêve se fissure.
Le notaire est l’entrée en matière. Dans l’ancien, il faut compter environ 7 à 8% du prix d’achat en frais notariaux. Quand on pense au neuf, on voit plutôt 2 à 3%. Cette différence, loin d’être anodine, change la trajectoire du budget et peut tout changer si l’on n’est pas préparé. Ajoutez à cela les frais de dossier bancaire et les garanties, qui peuvent monter à 1 000 à 2 500 € pour un montage standard, puis les coûts de déménagement autour de 800 à 2 500 €, et vous obtenez une somme qui peut faire fondre l’enthousiasme après la première visite.
Pour parler chiffres concrets, imaginons un couple qui vise une maison à 250 000 € en périphérie de Lyon. Si les frais de notaire s’élèvent à 8%, cela représente 20 000 € supplémentaires. À cela s’ajoutent la taxe foncière, souvent entre 800 et 3 500 € par an, les frais d’assurance emprunteur et une petite réserve travaux. Sans oublier que même des travaux mineurs comme une cuisine à rafraîchir peuvent rapidement atteindre 6 000 € ou plus. Le calcul manque souvent dans les premiers dossiers et c’est là que le budget vacille.
Ma méthode est simple et efficace: j’établis une liste exhaustive et j’y inclus les garanties et les assurances. La réserve de trésorerie est cruciale. Elle permet de négocier sans trembler et d’éviter les coups de malchance, comme une dépense imprévue qui se transforme en boule de neige sur plusieurs mois. Par exemple, en ajoutant 5 à 10% du prix pour les travaux éventuels et les marges, on obtient une vision plus fiable et rassurante. En pratique, cette approche évite les mauvaises surprises et permet de garder le cap lorsque le contrat de vente s’aligne avec la réalité du terrain.
J’insiste aussi sur le fait que les charges cachées ne se présentent pas sur la fiche officielle. Une chaudière qui tousse, une VMC mal dimensionnée ou un tableau électrique ancien peuvent rapidement faire grimper la facture. En tant qu’acheteur, il faut écouter les signaux et anticiper les coûts réels. Pour s’y préparer, j’utilise toujours un tableau récapitulatif qui compare le coût total d’achat et d’installation sur 10 à 15 ans et j’y indique une marge de sécurité. Voici une synthèse pratique que j’applique souvent dans mes visites et mes évaluations :
| Éléments | Coût estimé | Comment l’évaluer | Impact sur le budget |
|---|---|---|---|
| Notaire (ancien) | 7-8% du prix | Demander le détail des droits et taxes | Énorme, souvent 20 000 € et plus |
| Travaux et rafraîchissements | 5-10% du prix | Inspection et devis détaillés | 5 000–30 000 € selon l’ampleur |
| Frais bancaires | 1 000–2 500 € | Comparaison de banques et dossiers | Important mais maîtrisable |
| Taxe foncière | 800–3 500 €/an | Vérifier le parcellaire et le montant | Coût récurrent sur plusieurs années |
En pratique, la méthode est froide et méthodique: additionner, vérifier et anticiper. J’évite d’ajouter des “remises” basées sur le feeling et je préfère des chiffres et des conséquences réelles. Si vous souhaitez une aide structurée et des exemples concrets pour estimer votre budget, je recommande de consulter ce guide utile sur acheter un bien immobilier ou encore étapes réussir travaux immobilier, qui décomposent les coûts et les étapes à anticiper.
Pour progresser, je vous propose aussi de réfléchir à votre budget de manière progressive: d’abord le prix affiché, puis les frais annexes, puis les travaux éventuels, et enfin les coûts récurrents. Ce n’est qu’en opérant ainsi que vous pourrez éviter d’être pris par la surenchère émotionnelle et de vous retrouver dans une situation où, après la signature, vous ne pouvez plus respirer financièrement.
Mis à jour le 21 février 2026
Les charges et les coûts réels après l’achat
Une fois le compromis signé et les clés en main, le vrai travail commence: vérifier les charges de copropriété le cas échéant, estimer les coûts énergétiques et anticiper les travaux à venir. Le diagnostic immobilier et les rapports techniques ont souvent une vie après la signature. Par exemple, une chaudière défaillante ou une isolation insuffisante peut changer le coût de possession sur les années qui suivent. En pratique, j’aime garder à l’esprit que le budget ne se ferme jamais une fois le contrat signé: il se ré-écrit chaque année en fonction des rencontres avec les artisans et des coûts réels sur le terrain. Pour vous aider, voici quelques repères simples à garder en tête lors de l’emménagement :
- Établir un fonds d’urgence travaux d’au moins 5 à 10% du prix d’achat.
- Prévoir une inspection annuelle des installations et une révision de la performance énergétique (DPE révisé si nécessaire).
- Vérifier les assurances et les garanties liées au prêt et à l’habitation afin d’optimiser les coûts sur la durée.
Pour approfondir, n’hésitez pas à consulter estimer budget rénovation et optimiser espace petit appartement pour optimiser votre espace et votre budget.
Emplacement et marché local : acheter au bon endroit, éviter les regrets
La localisation ne fait pas que donner du charme; elle détermine la valeur et la liquidité du bien. Je me suis rendu compte, au fil des années et des visites, que l’emplacement est un facteur déterminant dans la réussite d’un achat. On peut tomber amoureux d’une maison parfaite sur le papier, mais si l’emplacement est mal choisi, la revente peut devenir un vrai casse-tête. J’ai appris à décomposer l’emplacement en plusieurs dimensions: accessibilité, développement prévu, qualité des services de proximité et sécurité du quartier. Par exemple, une rue calme peut devenir bruyante si un nouveau chantier se prépare à proximité; une ligne de bus inchangée peut transformer une zone autrefois viable en zone à faible attractivité.
Les chiffres témoignent: les prix au mètre carré varient fortement d’un secteur à l’autre et même d’une rue à l’autre. À Lyon, il peut y avoir des écarts de prix allant de 3 500 à 5 000 €/m², selon le quartier et les projets en cours. Cela explique pourquoi une « bonne affaire » peut être un piège: l’écart initial peut s’amplifier à la revente si des nuisances apparaissent ou si l’aménagement prévu ne se concrétise pas comme escompté. En pratique, j’adopte une démarche tripartite: (1) observer la rue à différentes heures (matin, midi, soirée), (2) rencontrer les voisins et poser des questions sur le quotidien, et (3) vérifier les projets urbains sur le long terme via le Plan Local d’Urbanisme et les documents publics. Ces étapes m’aident à écarter les zones risquées et à cibler les secteurs où la valeur peut réellement croître.
Pour vous guider dans l’évaluation précise, consultez des ressources dédiées sur les marchés immobiliers et les quartiers, notamment les analyses d’options et les tendances par quartier. Vous pouvez aussi lire des témoignages et des conseils pratiques sur l’achat en quartier ciblé via choisir quartier immobilier.
En pratique, mes visites sont synchronisées avec des visites de quartier à 3 moments différents: un jour en semaine pour sentir les flux, un soir pour observer les nuisances et un week-end pour repérer les équipements et les commerces. Cette approche m’a permis d’éviter des surprises comme le voisinage bruyant à des heures inhabituelles ou un manque de stationnement récurrent. Voilà comment j’applique le principe simple: l’emplacement est un critère aussi déterminant que le prix ou l’état technique du bien. Pour moi, c’est clairement le filtrage qui sauve des mauvaises acquisitions et qui rend l’investissement durable.
En parallèle, je réfléchis aussi à l’idée que le marché peut être favorable ou défavorable selon les cycles et les années. En 2025, on a observé une certaine stabilité relative dans plusieurs villes, mais les projets d’infrastructures et les gisements de logements neufs peuvent redistribuer rapidement les cartes. Pour comprendre le paysage, je m’appuie sur des données et des expériences concrètes plutôt que sur des impressions éphémères. Si vous souhaitez approfondir, regardez les ressources et les guides sur le budget et les coûts associés à l’emplacement et la localisation.
Inspection immobilière et diagnostics : ce que vos yeux doivent réellement vérifier
J’ai appris que l’inspection immobilière, loin d’être une formalité, est un véritable filet de sécurité. Lors d’une visite, on peut être ébloui par la lumière naturelle et le standing apparent, mais le vrai coût se cache parfois derrière les murs et sous la façade. Une inspection sérieuse prend en moyenne 45 à 90 minutes sur une maison standard et vise à révéler ce qui coûtera cher après la remise des clés. Je me suis souvent appuyé sur une check-list structurée pour éviter les biais émotionnels et mettre les chiffres au centre du raisonnement.
Les 12 signes les plus révélateurs que j’observe lorsque j’évalue un bien témoignent des éventuels frais futurs: humidité et moisissure cachées; fissures qui témoignent d’un mouvement structurel; toiture fatiguée; installation électrique ancienne; plomberie défaillante; isolation insuffisante; ventilation inefficace; structure des fondations; présence d’amiante ou de plomb lorsque le bien est ancien; problèmes d’assainissement; présence de nuisances sonores ou d’un ERP à proximité; et des copropriétés qui cachent des travaux à venir. Chacun de ces points peut se traduire par des coûts allant de quelques centaines à plusieurs dizaines de milliers d’euros, selon la gravité et la surface du logement.
Lapidairement, l’inspection et le diagnostic immobilier doivent être complémentaires: l’inspection visuelle et sensorielle permet d’écouter les signaux (odeurs, bruits, sensations), tandis que les diagnostics formels (DPE, ERP, amiante, plomb, électricité, gaz, etc.) donnent des chiffres et des délais à respecter. J’ai vu des cas où un DPE médiocre a transformé une « bonne affaire » en source de dépenses énergétiques massives, et d’autres où un problème électrique détecté par le diagnostic a directement conduit à une mise en sécurité coûteuse mais nécessaire. Pour aborder ces aspects avec méthode, je tiens un fichier récapitulatif des diagnostics et des coûts estimés antérieurs à toute négociation. Si vous souhaitez approfondir ces points, voici des ressources pertinentes sur le diagnostic immobilier et le rôle des professionnels dans ce processus.
Au-delà du diagnostic, le contrat de vente et les diagnostics liés jouent un rôle crucial dans la sécurité financière. Le vendeur doit présenter un ensemble de documents avant la signature: le DPE, l’ERP et les diagnostics spécifiques en fonction du bien, comme l’amiante pour les biens anciens ou l’électricité pour les installations plus anciennes. Prendre le temps de lire et de comprendre ces documents peut éviter des surprises et vous aider à ajuster votre offre ou à négocier des clauses protectrices dans le contrat.
Financement, assurance et négociation : quand quelques chiffres font toute la différence
Le financement est une étape stratégique qui peut influencer le coût total sur 20 à 25 ans. J’ai souvent constaté que des économies modestes sur le taux d’emprunt peuvent se traduire par des dizaines de milliers d’euros sur la durée du prêt. Pour moi, la clé réside dans la simulation avant les visites et dans la comparaison des offres. Une différence de 0,3 point sur le taux peut représenter une somme significative sur le coût total, selon les conditions et la durée.
Dans le cadre de la négociation, je privilégie une approche factuelle: travaux à effectuer, coût des améliorations, et éventuelles pénalités si des clauses ne sont pas respectées. Lorsque le bien nécessite des travaux importants, je présente une estimation claire des coûts et j’ajuste l’offre en conséquence. Cela donne de la crédibilité à ma démarche et évite les confrontation émotionnelles. J’ai vu des acheteurs gagner du terrain en présentant des devis solides et des hypothèses réalistes pour les rénovations. En revanche, lorsqu’on négocie sans chiffres, on ouvre la porte à des malentendus et à des promesses non tenues.
Le rôle du notaire est central: il assure que les documents légaux sont en ordre et que le calcul des droits est correct. Un écart ici peut coûter cher, alors je conseille toujours de vérifier les actes et de s’assurer que la date de signature et les conditions du prêt soient claires. Pour les assurances, l’assurance emprunteur peut représenter une part non négligeable du coût total. La loi permet désormais de changer d’assurance emprunteur pendant la durée du prêt (loi Lemoine), ce qui peut générer une économie substantielle sur le long terme. J’ai moi-même vécu ce changement: passer d’une offre de banque à une délégation d’assurance m’a permis d’économiser plusieurs milliers d’euros sur 20 ans. Si vous cherchez à optimiser votre financement, vous pouvez consulter des ressources dédiées et comparer les offres pour trouver celle qui convient le mieux à votre profil et à votre budget.
Enfin, ne négligez pas l’effet des facteurs locaux sur le coût du financement et les primes d’assurance habitation. Les primes peuvent varier en fonction du lieu d’habitation et des garanties choisies; il peut être utile de se renseigner sur les aides et les primes disponibles en 2026 pour optimiser le coût global de votre achat. Pour vous accompagner dans ce domaine, vous pouvez consulter financement et achat immobilier 2026 et rapports et assurances pour mieux évaluer les options et les garanties.
Diagnostics, clauses et la sécurité juridique du droit d’achat
Le volet juridique est le filet de sécurité qui protège votre investissement. Le contrat de vente et les diagnostics exigés par la loi ne sont pas des formalités: ils fixent les limites, les droits et les obligations des parties et déterminent les marges de manœuvre pendant les négociations. Je m’assure toujours que chaque document est clair et lisible avant de signer. Je me souviens d’un cas où une clause suspensive de prêt mal rédigée a failli coûter cher à l’acheteur: sans cette clause, un refus de financement aurait pu entraîner l’indemnité d’immobilisation et d’autres pénalités financières. Il est impératif de relire ces documents et de s’assurer que les délais et les conditions de financement soient compatibles avec votre situation et votre plan de déménagement.
Les diagnostics immobiliers et le DPE jouent un rôle crucial dans l’évaluation du coût futur et dans la décision d’achat. Un DPE médiocre peut amplifier les factures de chauffage et réduire la valeur de revente, tandis que des diagnostics comme l’ERP ou l’amiante peuvent modifier significativement les coûts ou imposer des travaux obligatoires. Mon conseil: demandez toujours les diagnostics en amont et pressez le vendeur pour obtenir les documents, afin d’éviter les tergiversations et les surprises lors de la signature. Pour vous aider, ce guide pratique rappelle les étapes et les documents indispensables à réunir avant le compromis et explique comment interpréter les résultats des diagnostics pour adapter votre offre et vos travaux potentiels.
Enfin, l’urbanisme et les charges de copropriété doivent être pris en compte dans le calcul global. Les règles locales et les projets d’aménagement peuvent influencer la valeur à long terme. Pour prévenir les regrets, j’insiste sur l’examen des documents de copropriété, des PV d’AG récents et des éventuels travaux prévus. En pratique, cela permet d’estimer les charges futures et de vérifier que le bien convient bien à vos objectifs de vie et à votre budget. Si vous cherchez à approfondir ces aspects, les ressources sur dossier financement et achat immobilier offrent des conseils concrets pour naviguer les clauses et les risques.
Conclusion et ouverture (note: pas de conclusion formelle dans le cadre de ce format)
La réussite d’un achat immobilier repose sur une approche méthodique et humaine: un budget réaliste, une inspection rigoureuse, un diagnostic immobilier précis, une évaluation minutieuse de l’emplacement et une stratégie de financement réfléchie. J’ai constaté que lorsqu’on conjugue chiffres et terrain, on évite les surprises et on maximise les chances de conclure une affaire qui tient la route sur le long terme. Alors, prêt à appliquer ces principes et à devenir acteur de votre propre acquisition ?
Tableau récapitulatif rapide
| Élément clé | Question à se poser | Bon réflexe | Impact potentiel |
|---|---|---|---|
| Budget | Est-il accurate et complet ? | Inclure frais notaire, taxes, travaux et déménagement | Très élevé |
| Emplacement | Le quartier convient-il à ma vie et à mes projets ? | Visiter à différentes heures; parler au voisinage | Impact sur la revente et la qualité de vie |
| Inspection et diagnostics | Y a-t-il des signaux forts ou des coûts cachés ? | Exiger un diagnostic approfondi et des devis | Évite des coûts importants après signature |
| Financement | Le taux et les conditions conviennent-ils ? | Simuler, comparer et utiliser la délégation d’assurance si possible | Économies substantielles sur la durée |
| Contrat | Les clauses protections sont-elles présentes ? | Vérifier clause suspensive et délais | Protège contre les coûts et les retards |
FAQ
Quel est le premier coût à prévoir lors d’un achat immobilier ?
Le premier coût à anticiper est souvent le notaire et les droits, qui représentent une part importante du budget total, surtout dans l’ancien. Il faut aussi prévoir les frais annexes et une réserve pour les travaux éventuels.
Comment éviter les mauvaises surprises après l’achat ?
Réaliser une inspection complète et un diagnostic immobilier détaillé avant la signature, s’assurer que le contrat intègre une clause suspensive de prêt et comparer les propositions de financement pour éviter les écarts de coût sur le long terme.
Quel rôle joue l’emplacement dans la valeur d’un bien ?
L’emplacement détermine non seulement la qualité de vie mais aussi la valeur de revente. Privilégier des quartiers avec écoles, commerces et commodités, tout en restant attentif aux projets urbains à venir et à la sécurité locale peut sauvegarder et accroître votre investissement.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Romain Garnier
Spécialiste assurance étudiante auto depuis 11 ans, conseiller jeunes conducteurs, expert tarifs préférentiels.
Articles similaires
Acheter dans l'ancien : conseils pour éviter les mauvaises surprises
En bref Résume rapide: acheter dans l’ancien peut être brillant si l’on anticipe les coûts cachés et que l’on s’entoure...
Les avantages de l'achat immobilier en 2026
En 2026, le marché immobilier se présente comme une arène complexe où les enjeux financiers, énergétiques et patrimoniaux s’entremêlent. Pour...
Achat immobilier : astuces pour bien choisir son agence
Dans le paysage immobilier actuel, choisir la bonne agence peut changer la donne de votre projet d’achat. En 2025 et...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Achat immobilier
Acheter dans l’ancien : conseils pour éviter les mauvaises surprises
En bref Résume rapide: acheter dans l’ancien peut être brillant si l’on anticipe les coûts…
Le compromis de vente expliqué aux acheteurs immobiliers
Le compromis de vente est souvent perçu comme une étape technique et mécanique, un simple…
Achat immobilier et assurance : ce qu’il faut savoir
résumé Dans ce guide, je vous emmène pas à pas dans l’univers complexe de l’achat…
Les quartiers prometteurs pour un achat immobilier en 2026
En bref Résumé d’ouverture — Figurez-vous que, en 2026, j’ai constaté un changement d’allure sur…
✍️ Articles du même auteur
Découvrez d'autres articles de Romain Garnier
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Améliorer le confort thermique grâce à l’éco-isolation
En bref Résumé d’ouverture Figurez-vous que l’idée centrale est simple: mieux isoler son logement permet…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches