Double assurance : est-il légal de payer deux fois pour la même couverture ? Analyse lors du 13H à vos côtés
Dans l’univers complexe des assurances, la double assurance soulève de nombreuses interrogations, notamment concernant la légalité et les conséquences potentielles...
Dans l’univers complexe des assurances, la double assurance soulève de nombreuses interrogations, notamment concernant la légalité et les conséquences potentielles d’un paiement double pour des couvertures identiques. C’est un sujet que le 13H à vos côtés vient éclaircir, à travers l’histoire d’une habitante du Territoire de Belfort, Céline, qui se retrouve dans cette situation problématique.
La situation de Céline : Un cas de double assurance
Céline habite à Offemont et a récemment changé d’assurance habitation. Elle pensait que son nouvel assureur résilierait automatiquement son ancien contrat. Pourtant, elle a réalisé qu’elle continuait à payer pour les deux assurances pendant plusieurs années. La question qui se pose : est-ce légal ? Peut-elle obtenir un remboursement ?
Les lois en vigueur sur la double assurance
La loi Hamon permet, après un an de souscription, de résilier un contrat d’assurance sans frais ni justification. Cela devrait faciliter le changement d’assureur. Dans le cas de Céline, la résiliation n’a pas été effectuée correctement, entraînant le paiement de deux primes. Il est essentiel de comprendre que, bien qu’il soit légal de souscrire à plusieurs contrats, l’indemnisation en cas de sinistre ne sera accordée qu’une seule fois, quel que soit le nombre de contrats souscrits.
Les responsabilités des assureurs
Selon maître Emma Leoty, avocate au barreau de Paris, si la résiliation n’est pas effective, cela engage la responsabilité de l’ancien assureur. Dans le cas présent, même si Céline a fourni les documents nécessaires pour la résiliation, son ancien assureur soutient que le contrat était toujours actif. Il prétend même que les 900 euros prélevés correspondent à un autre logement de Céline.
Régulariser une situation de double assurance
Pour régulariser son cas, Céline doit envoyer une lettre recommandée à ses deux assureurs afin de demander des explications sur la situation. En cas d’erreur de leur part, elle pourra revendiquer le remboursement des montants indûment prélevés.
Étapes à suivre pour évacuer la confusion
- Contacter les assureurs : Informer les deux compagnies de la situation.
- Demande de justification : Exiger des éclaircissements sur le statut des contrats.
- Médiation : Faire appel au Médiateur de l’assurance si le différend persiste.
Impact financier d’une double assurance
Au-delà des aspects juridiques, le coût financier d’une double assurance peut être considérable. Dans le cas de Céline, les prélèvements de 900 euros pour deux contrats peuvent amener à une perte significative d’argent. Cela souligne l’importance de la vigilance lors de la souscription d’assurances.
| Type de contrat | Montant mensuel | Durée de paiement | Coût total |
|---|---|---|---|
| Ancien contrat | 150 € | 36 mois | 5400 € |
| Nouveau contrat | 150 € | 36 mois | 5400 € |
| Total | – | – | 10800 € |
Éviter les doublons d’assurance
Pour éviter une telle situation, il est conseillé de se renseigner sur les couvertures d’assurance nécessaires et de comparer les garanties avant de signer un nouveau contrat. Il existe également des ressources pour mieux comprendre les enjeux financiers des doubles assurances, comme ce guide utile.
Conclusion des droits des assurés
Il est crucial de maîtriser ses droits en matière d’assurance pour éviter les abus, notamment en cas de fraude assurance ou d’erreurs administratives. Ainsi, comprendre le processus de résiliation et le rôle des assureurs peut éviter de nombreux désagréments financiers. Ce cas de Céline illustre le besoin de vigilance dans la gestion de ses contrats d’assurance.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Romain Garnier
Spécialiste assurance étudiante auto depuis 11 ans, conseiller jeunes conducteurs, expert tarifs préférentiels.
Articles similaires

Les raisons de l'augmentation des primes d'assurance habitation
En 2025, les primes d’assurance habitation connaissent une forte hausse, atteignant une augmentation de 8 à 12 %. Plusieurs facteurs...
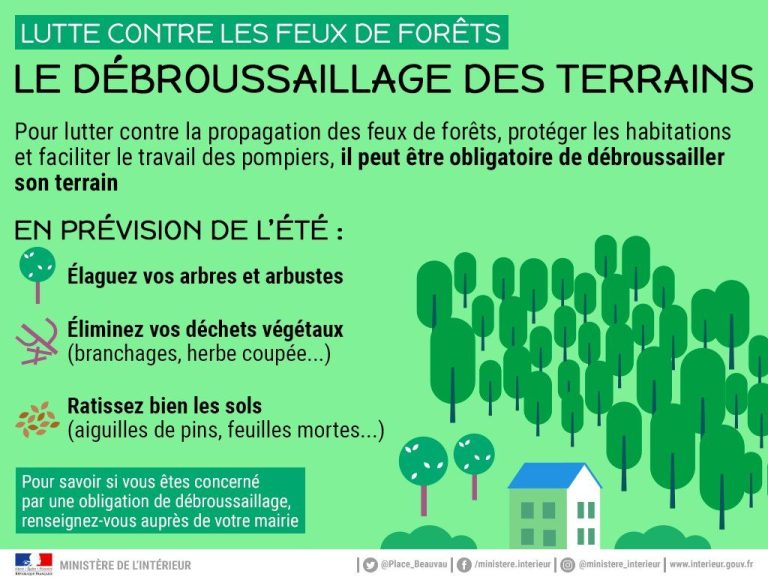
Débroussaillage obligatoire : ce que vous devez savoir sur cette nouvelle mesure qui pourrait s'étendre à votre terrain
Le débroussaillage obligatoire est désormais un sujet incontournable pour les propriétaires de terrains, notamment ceux situés à proximité de zones...

La Banque Populaire et la Caisse d’Epargne lancent une assurance habitation éco-responsable pour valoriser l'engagement écologique de leurs clients
La Banque Populaire et la Caisse d’Epargne se démarquent une fois de plus par leur engagement envers l’environnement en lançant...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Assurance scolaire à la rentrée : indispensable ou superflue pour votre enfant ?
Assurance scolaire et obligation : ce qu’il faut savoir À l’approche de la rentrée scolaire,…
✍️ Articles du même auteur
Découvrez d'autres articles de Romain Garnier
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Améliorer le confort thermique grâce à l’éco-isolation
En bref Résumé d’ouverture Figurez-vous que l’idée centrale est simple: mieux isoler son logement permet…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches