Sécheresses, inondations et tempêtes : Quel est le véritable coût de l’assurance contre les risques climatiques ?
Les enjeux des risques climatiques en France La France est particulièrement vulnérable aux risques climatiques tels que les sècheresses, inondations...
Les enjeux des risques climatiques en France
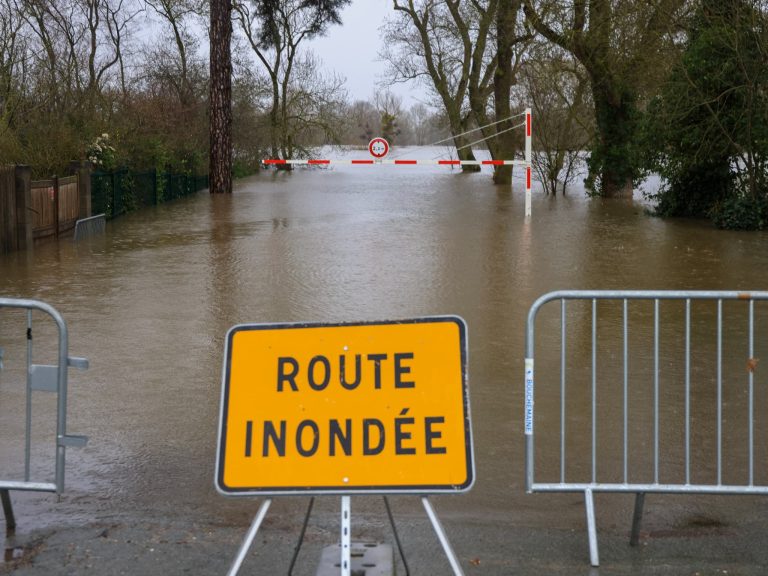
La France est particulièrement vulnérable aux risques climatiques tels que les sècheresses, inondations et tempêtes. En 2023, environ 18,5 millions de Français vivaient dans des zones exposées à des inondations potentiellement catastrophiques. Ce constat met en lumière la nécessité d’une vigilance accrue face à l’évolution des événements climatiques et leur impact sur les populations.
Catastrophes naturelles et augmentation des sinistres
Les catastrophes naturelles, telles que les inondations et les sècheresses, sont en hausse, et le dérèglement climatique exacerbe cette tendance. Par exemple, en 2023, les dégâts causés par les tempêtes ont coûté des milliards d’euros en indemnisation. À cela s’ajoute une hausse significative des primes d’assurance et une pression accrue sur le secteur pour adapter ses politiques face à cette réalité.
Quel est le coût de l’assurance face aux aléas climatiques ?
Le coût de l’assurance liée aux risques climatiques varie selon les régions et les types de risques. En 2026, les primes d’assurance habitation, notamment, ont connu une hausse spectaculaire : certains assurés ont vu leurs cotisations augmenter jusqu’à 25% en raison des événements climatiques. Cette pression financière met en évidence le besoin d’une meilleure gestion des risques et d’une prévention efficace.
Tableau des évolutions des primes d’assurance
| Année | Augmentation des primes (%) | Type de risque |
|---|---|---|
| 2021 | 5% | Sécheresse |
| 2022 | 10% | Inondations |
| 2023 | 15% | Tempêtes |
| 2026 | 25% | Mix des risques |
Les stratégies de prévention face aux aléas climatiques
Face à ces défis, des initiatives se mettent en place pour améliorer la prévention et la gestion des risques. L’utilisation de zones humides pour absorber les inondations et protéger les infrastructures en est un exemple emblématique. Ces méthodes doivent être renforcées et utilisées à l’échelle nationale pour assurer la résilience des territoires.
Exemples de mesures de prévention
- Renforcement des infrastructures contre les inondations.
- Planification urbaine pour éviter les zones vulnérables.
- Promotion des pratiques agricoles durables pour atténuer les effets des sécheresses.
- Sensibilisation des populations aux risques climatiques.
Implications financières pour les assurés
Les conséquences des catastrophes naturelles se traduisent par un coût croissant pour les assurés. En 2026, il est essentiel d’évaluer comment ces changements influencent les décisions des consommateurs en matière d’assurance. Face à la montée des primes, les ménages doivent faire des choix stratégiques, notamment en matière de couverture et de choix d’assureurs. Les risques doivent donc être soigneusement analysés pour trouver un équilibre entre prévention et assurance.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Romain Garnier
Spécialiste assurance étudiante auto depuis 11 ans, conseiller jeunes conducteurs, expert tarifs préférentiels.
Articles similaires
Échange de maison pour des vacances gratuites : le détail crucial que personne ne doit négliger
De plus en plus de Français se tournent vers l’échange de maison pour réaliser des vacances gratuites. Cette formule séduisante...
Guide pratique pour bien sélectionner votre assurance habitation
Pourquoi il est crucial de bien choisir son assurance habitation Choisir une assurance habitation est une étape essentielle après avoir...
Vers la fin de l'indemnisation publique pour certaines catastrophes : une décision que certains qualifient de lâcheté de l'État
Le système d’indemnisation publique des catastrophes naturelles, en place depuis 1982, fait face à une remise en question profonde. Un...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Assurance scolaire à la rentrée : indispensable ou superflue pour votre enfant ?
Assurance scolaire et obligation : ce qu’il faut savoir À l’approche de la rentrée scolaire,…
✍️ Articles du même auteur
Découvrez d'autres articles de Romain Garnier
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Améliorer le confort thermique grâce à l’éco-isolation
En bref Résumé d’ouverture Figurez-vous que l’idée centrale est simple: mieux isoler son logement permet…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches