Assurance habitation : quand l’augmentation des primes pèse lourd sur le moral des assurés
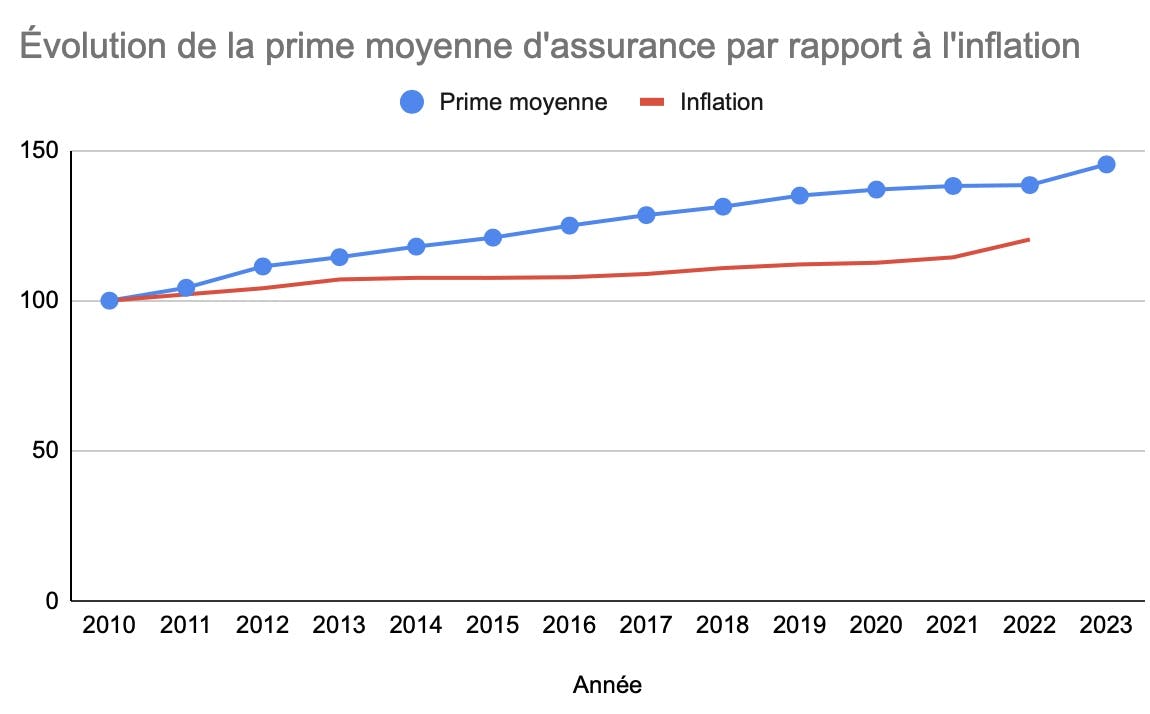
La situation actuelle du marché de l’assurance habitation est préoccupante. Les primes continuent d’augmenter, entraînant une *pression financière* significative pour de nombreux foyers. Cette dynamique complexe n’affecte pas seulement le porte-monnaie des assurés, mais pourrait également avoir des impacts néfastes sur leur santé mentale.
Augmentation des primes : un phénomène inévitable ?
Depuis plusieurs années, le secteur de l’assurance habitation subit des transformations majeures. Les coûts de réparation et les sinistres liés au climat pèsent de plus en plus sur les budgets des assureurs, qui n’ont d’autres choix que de les répercuter sur les assurés.
Plusieurs éléments contribuent à cette inflation continue des frais :
- Augmentation des coûts de réparation : Environ 14 % depuis 2021 selon les experts.
- Fréquence des sinistres : Malgré une fréquence stable, la gravité des événements augmente significativement.
- Facteurs climatiques : Les catastrophes naturelles plus fréquentes amplifient les risques et les coûts associés.
Impact sur le budget des Français
Cette situation entraîne une hausse des charges financières pour les ménages. Les assurés se retrouvent face à une inflation des primes d’assurance habitation qui peut atteindre jusqu’à 15 % selon les prévisions pour 2026.
| Année | Augmentation des primes (%) |
|---|---|
| 2025 | +12 |
| 2026 (prévisions) | +7 à 8 |
Cette situation soulève des inquiétudes, notamment concernant le *stress assuré* et l’insatisfaction clients. Selon une enquête récente, une majorité des assurés se dit préoccupée par l’augmentation des tarifs, craignant pour leur pouvoir d’achat.
La question de l’assurabilité : une problématique cruciale
Face à la flambée des coûts, la question de l’assurabilité se pose avec acuité. De nombreux assureurs font état d’un déséquilibre technique persistant où les primes, bien qu’en augmentation, ne suffisent plus à couvrir les coûts réels.
Les études du secteur, comme celle menée par Facts & Figures, montrent que le ratio combiné des assureurs est en dégradation continue. Cela signifie que même en maintenant une gestion de budget rigoureuse, les assurés font face à des primes de plus en plus disproportionnées par rapport aux services offerts. Les conséquences sur les budgets familiaux sont alarmantes, et des solutions doivent être envisagées.
- Réajustement des couvertures : Une révision des polices d’assurance est primordiale.
- Éducation au risque : Promouvoir la prévention des sinistres peut réduire certaines primes.
- Comparaison des options : Les assurés peuvent bénéficier de différents devis.
Vers une prise de conscience collective
Il est évident que la baisse du pouvoir d’achat combinée à la hausse des tarifs d’assurance habitation constitue un défi majeur pour les assurés. La nécessité de sensibiliser les consommateurs à ces réalités s’impose. C’est une question qui mérite un débat public, notamment concernant l’accès à des informations transparentes sur les coûts d’assurance.
La voix des assurés
Les canaux de communication se multiplient, et il est crucial que les assurés expriment leur insatisfaction face à l’augmentation des primes. Parmi les solutions possibles, voici quelques pistes :
- Créer des plateformes d’évaluation des assureurs.
- Encourager une politique d’assurance plus équitable.
- Engager les législateurs sur les enjeux liés aux hausse tarifs.
Pour approfondir ce sujet, des articles tels que ceux sur les augmentations des primes d’assurance ou l’évolution actuelle des coûts offrent une vue d’ensemble pertinente.
Préparer l’avenir de l’assurance habitation
Les tendances actuelles montrent que la situation va perdurer, rendant de plus en plus difficile la *gestion budgétaire* des ménages. Les assurés doivent faire preuve de vigilance et envisager des alternatives viables pour protéger leurs biens sans compromettre leur santé mentale.
La continuité de cette dynamique nécessite une réforme du secteur. Les acteurs de l’assurance doivent trouver des moyens innovants pour s’adapter aux défis de demain.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Romain Garnier
Spécialiste assurance étudiante auto depuis 11 ans, conseiller jeunes conducteurs, expert tarifs préférentiels.
Articles similaires

Which? dépose une super-plainte contre une industrie de l'assurance à l'agonie
Dans un contexte où les consommateurs sont de plus en plus frustrés par les pratiques des assureurs, l’organisation Which? a...
Les tarifs d'assurance habitation grimpent sous l'impact croissant du changement climatique
Face à la montée des événements climatiques extrêmes, les tarifs d’assurance habitation en France sont en constante augmentation. En 2024,...

Des maisons résilientes face à des risques croissants
Avec la montée en puissance des catastrophes naturelles liées au changement climatique, la construction de maisons résilientes s’impose comme une...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Assurance scolaire à la rentrée : indispensable ou superflue pour votre enfant ?
Assurance scolaire et obligation : ce qu’il faut savoir À l’approche de la rentrée scolaire,…
✍️ Articles du même auteur
Découvrez d'autres articles de Romain Garnier
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Améliorer le confort thermique grâce à l’éco-isolation
En bref Résumé d’ouverture Figurez-vous que l’idée centrale est simple: mieux isoler son logement permet…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches