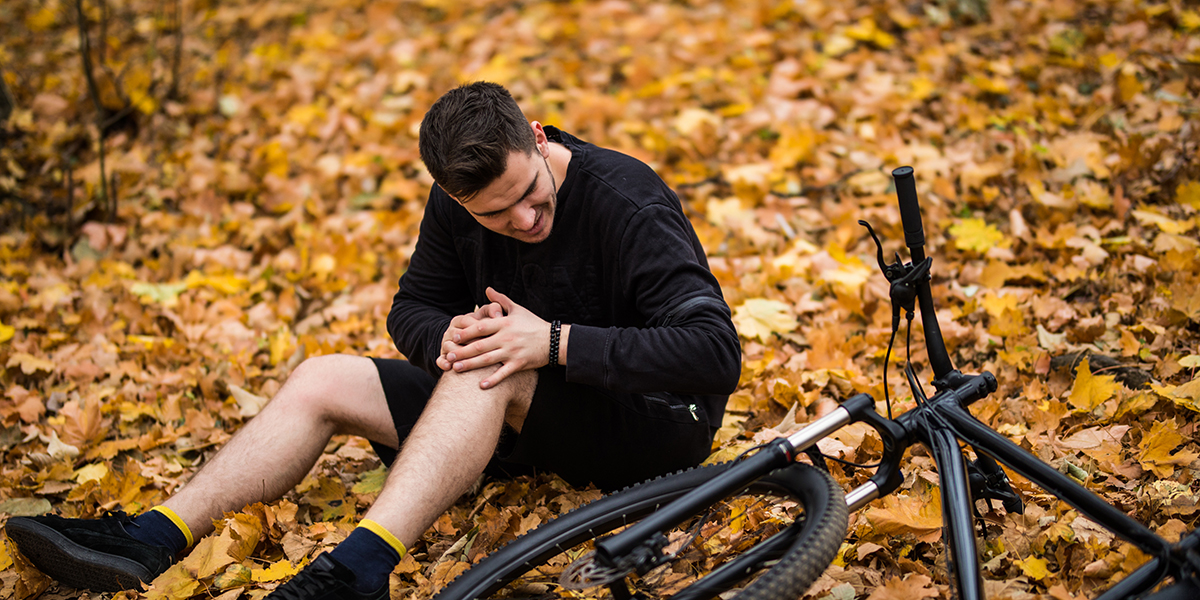
L’assurance habitation protège-t-elle vos déplacements à vélo en cas d’accident ?
L’assurance habitation et les déplacements à vélo : éclaircissements
En France, l’assurance habitation est souvent perçue comme un filet de sécurité contre divers risques. Mais qu’en est-il lorsque vous circulez en vélo ?
Qu’est-ce que l’assurance habitation ?
L’ assurance habitation est un contrat visant à protéger non seulement le logement, mais aussi les personnes qui y résident. Elle couvre un éventail de risques, tels que les incendies, les dégâts des eaux, le vol et les catastrophes naturelles.
Parmi ses garanties, la responsabilité civile se distingue. Elle assure la prise en charge des dommages causés à autrui, que ce soit un voisin ou un piéton. Si, par exemple, une pièce de votre logement endommage celle d’un voisin, l’assurance couvre les réparations. De même, si une personne dans votre foyer cause un accident, les frais pourraient être pris en charge.
Accidents à vélo : la couverture de l’assurance habitation
Lorsqu’il s’agit d’un accident survenant en déplacement à vélo, l’assurance habitation peut intervenir, mais de manière limitée. Par exemple, si un cycliste cause des dommages à un tiers, la garantie de responsabilité civile s’applique.
En revanche, les frais liés aux dommages corporels subis par le cycliste lui-même ou à la dégradation de son vélo ne sont généralement pas pris en charge par le contrat classique. Pour une protection accrue, il est conseillé de se tourner vers une garantie complémentaire, comme une assurance spécifique pour vélo. Cela peut couvrir les blessures subies lors d’un accident ou la casse du vélo.
Étapes à suivre après un accident de vélo
En cas d’accident à vélo, certaines démarches sont nécessaires pour faire jouer votre assurance habitation :
- Sécuriser la situation : Assurez-vous que toutes les personnes sont hors de danger et apportez de l’aide aux blessés.
- Rassembler les informations : Notez les circonstances de l’accident, les coordonnées des personnes impliquées, et photographiez les lieux ou les dégâts.
- Déclarer l’accident : Faites votre déclaration à l’assureur dans les 5 jours ouvrés. Toutes les informations enregistrées seront cruciales.
- Fournir les justificatifs : Joignez les preuves que vous avez recueillies, comme des témoignages ou des photos, lors de la déclaration.
- Attendre la réponse : L’assureur étudiera si la garantie de responsabilité civile s’applique et si l’indemnisation des dommages aux tiers est possible.
Que faire en cas de refus de prise en charge ?
Un refus de prise en charge peut survenir. Il est essentiel de vérifier le motif de ce refus. Une exclusion de garantie, un dépassement de délai de déclaration ou une situation non couverte peuvent en être la cause.
Relisez attentivement votre contrat pour comprendre si le refus est justifié. Si des doutes persistent, n’hésitez pas à contacter votre assureur pour clarifier la situation. Un échange constructif, accompagné de documents supplémentaires, peut parfois aboutir à une réévaluation de votre dossier.
En cas de désaccord, vous pouvez déposer une réclamation écrite. Si aucune solution n’est trouvée, le médiateur de l’assurance peut intervenir pour vous aider. Si nécessaire, un recours en justice reste une option.
Options complémentaires pour une meilleure couverture
Pour une protection optimale, envisagez des garanties additionnelles lors de la souscription à votre assurance habitation. Voici des suggestions :
- Garantie accidents de la vie
- Assurance spécifique vélo, adaptée aux modèles haut de gamme ou aux usages fréquents
- Protection juridique renforcée
- Assistance en cas d’urgence lors de déplacements
Conclusion sur le rôle de l’assurance habitation en déplacements à vélo
Pour résumer, l’assurance habitation peut offrir une couverture en cas d’accidents de vélo, principalement à travers la responsabilité civile, mais il est crucial de comprendre ses limites. Les blessures du cycliste et les dommages matériels à son vélo sont souvent exclus. Pour assurer une meilleure protection, optez pour des options supplémentaires en fonction de votre pratique. Cela aidera à garantir une expérience sécurisée, même en cas d’incident sur la route.
| Type de prise en charge | Couverture assurance habitation | Couverture garantie complémentaire |
|---|---|---|
| Dommages causés à un tiers | Oui, via la responsabilité civile | Éventuellement, si les conditions le stipulent |
| Dommages corporels du cycliste | Non | Oui, selon les options choisies |
| Dommages matériels au vélo | Non | Oui, si souscrit |
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Romain Garnier
Spécialiste assurance étudiante auto depuis 11 ans, conseiller jeunes conducteurs, expert tarifs préférentiels.
Articles similaires
Assurance habitation : des hausses pouvant atteindre 15% dans plusieurs régions
Dans un contexte économique tendu, le marché de l’assurance habitation fait face à des ajustements de tarifs sans précédent. En...
Assurances : comment cette nouvelle garantie pourrait faire grimper vos cotisations
Alors que le paysage des assurances continue d’évoluer, une nouvelle mesure pourrait avoir un impact significatif sur vos cotisations. L’éventuelle...
Assurance habitation en 2026 : des primes en hausse, mais la Bretagne conserve son statut de région la plus avantageuse
Assurance habitation : hausse des primes en 2026 En 2026, le marché de l’assurance est marqué par une tendance inquiétante...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Assurance scolaire à la rentrée : indispensable ou superflue pour votre enfant ?
Assurance scolaire et obligation : ce qu’il faut savoir À l’approche de la rentrée scolaire,…
✍️ Articles du même auteur
Découvrez d'autres articles de Romain Garnier
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Améliorer le confort thermique grâce à l’éco-isolation
En bref Résumé d’ouverture Figurez-vous que l’idée centrale est simple: mieux isoler son logement permet…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches