Assurance habitation : les tendances clés du baromètre de février 2026 dévoilées
Les évolutions tarifaires de l’assurance habitation en février 2026 révèlent des dynamiques intéressantes au sein du marché. Les prix, bien qu’ils semblent relativement stables, continuent d’intégrer des hausses passées liées à divers facteurs, notamment l’augmentation des risques climatiques. Analyser ces tendances invite à une comparaison approfondie des offres disponibles sur le marché.
Analyse des prix moyens de l’assurance habitation
Les premiers résultats du baromètre pour février 2026 fournissent un aperçu important des coûts moyens de l’assurance habitation. Ces informations permettent de mieux comprendre comment divers éléments influencent les tarifs finaux. Voici les prix moyens constatés selon deux profils distincts :
| Profil de l’assuré | Prix moyen annuel |
|---|---|
| Locataire d’un appartement (40 à 69 m²) | 138 €/an |
| Propriétaire d’une maison (+ de 110 m²) | 394 €/an |
Ces montants témoignent d’une certaine stabilité par rapport à janvier 2026, mais cette accalmie dissimule des réalités plus complexes. Les assureurs ont, en effet, déjà ajusté leurs tarifs afin de compenser les hausses de coûts observées en 2024 et 2025, engendrées par des sinistres climatiques croissants et l’inflation des matériaux.
Facteurs influençant les prix d’assurance habitation
Différents éléments peuvent faire varier le montant des primes, parmi lesquels :
- Surface du logement
- Localisation géographique
- Statut d’occupation
- Type de sinistres
En analysant ces facteurs, il apparaît clairement que les variations ne sont pas uniquement conjoncturelles. L’évolution des contrats d’assurance habitations incite les assurés à réévaluer leurs besoins et à ajuster leurs protections en fonction des risques spécifiques auxquels ils sont exposés.
Évolution des primes d’assurance selon la surface
La surface du logement est un levier tarifaire majeur. Les différences de primes en fonction de la taille des logements sont significatives :
| Type de logement / Statut | Surface | Prix moyen annuel |
|---|---|---|
| Locataire d’appartement | Moins de 39 m² | 109 € |
| Locataire d’appartement | Entre 40 et 69 m² | 138 € |
| Locataire d’appartement | Plus de 70 m² | 173 € |
| Propriétaire de maison | Moins de 109 m² | 301 € |
| Propriétaire de maison | Plus de 110 m² | 394 € |
La différence entre un appartement de moins de 39 m² et un logement de plus de 70 m² atteint près de 60 % en termes de primes, illustrant l’accumulation des risques à mesure que la surface augmente. Pour les propriétaires, l’écart de prix pour une maison de plus de 110 m² par rapport à une maison plus petite est également significatif, atteignant 93 € supplémentaires par an.
Impact de la localisation sur le prix des primes d’assurance
La situation géographique influence également les tarifs de manière notable. À titre d’exemple, voici les prix d’assurance habitation dans trois villes représentatives :
| Ville | Prix moyen annuel |
|---|---|
| Brest | 133 € |
| Dijon | 117 € |
| Cassis | 170 € |
Les écarts de prix, comme celui entre Dijon et Cassis qui atteint 53 €, reflètent une hiérarchisation durable des territoires selon leur exposition aux risques. Cela témoigne d’une tendance vers une assurance habitation de plus en plus territorialisée.
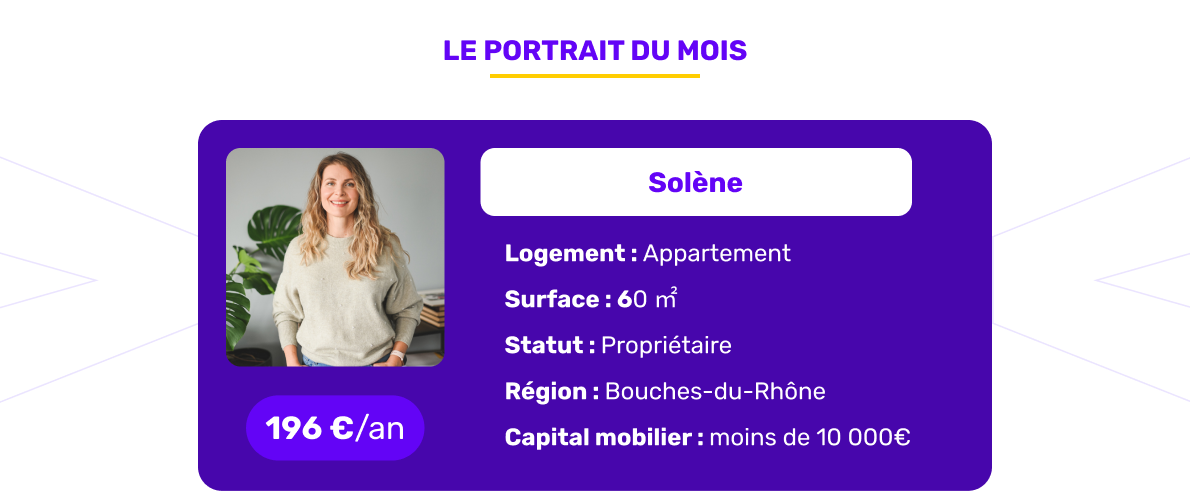
Le portrait d’un assuré
Solène, propriétaire d’un appartement de 60 m² dans les Bouches-du-Rhône, illustre bien cette dynamique. Sa prime annuelle atteint 196 €, supérieure à la moyenne nationale pour sa surface. Cette situation est le résultat de divers facteurs :
- Localisation dans une zone climatique à risques
- Couverture des murs et équipements fixes dus au statut de propriétaire
- Augmentation des coûts moyens des sinistres dans le sud de la France
Ce portrait clarifie comment localisation et statut d’occupation peuvent influer spectaculairement sur le coût de l’assurance, même avec un capital mobilier limité.
Comparaison des assureurs et des options
Considérant la diversité des offres, il est crucial d’évaluer les assureurs proposant les meilleures primes. Les données de février 2026 mettent en lumière les assureurs les plus compétitifs :
| Logement | Rang | Assureur | Prix annuel |
|---|---|---|---|
| Appartement | 1 | Acheel | 94 € |
| Appartement | 2 | Luko by Allianz Direct | 100 € |
| Appartement | 3 | JeLoueBien | 106 € |
| Maison | 1 | Acheel | 158 € |
| Maison | 2 | Qivio | 176 € |
| Maison | 3 | Lemonade | 260 € |
Les assureurs digitaux se distinguent par leur capacité à proposer des tarifs plus modérés, en particulier pour les profils locataires. En revanche, la situation sur le segment des maisons reste plus complexe, marquée par des écarts de prix significatifs.
L’évolution des contrats d’assurance habitation nécessite de la part des assurés une vigilance accrue, en adaptant leur couverture aux risques et en procédant à une comparaison régulière des offres. Chacun doit également chercher à ajuster son capital mobilier et à bien comprendre les franchises et exclusions pertinentes.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Romain Garnier
Spécialiste assurance étudiante auto depuis 11 ans, conseiller jeunes conducteurs, expert tarifs préférentiels.
Articles similaires
Assurances habitation en crise : vers une inassurabilité de certains logements ?
Assurances habitation : une crise à l’horizon Le marché de l’assurance habitation traverse actuellement une période de turbulence, exacerbée par...
Assurances habitation : à quoi tient la forte hausse des primes ?
Les primes d’assurance habitation connaissent une forte augmentation en 2025, variant de 8 à 12 % selon les sources. Cette...

Dans les coulisses d'Insurify : la gestion de plus de 400 intégrations d'API et l'obtention de devis en temps réel à grande échelle
Insurify, acteur majeur de la comparaison d’assurances en ligne, s’illustre par sa capacité à gérer plus de 400 intégrations d’API....
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Assurance scolaire à la rentrée : indispensable ou superflue pour votre enfant ?
Assurance scolaire et obligation : ce qu’il faut savoir À l’approche de la rentrée scolaire,…
✍️ Articles du même auteur
Découvrez d'autres articles de Romain Garnier
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Améliorer le confort thermique grâce à l’éco-isolation
En bref Résumé d’ouverture Figurez-vous que l’idée centrale est simple: mieux isoler son logement permet…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches