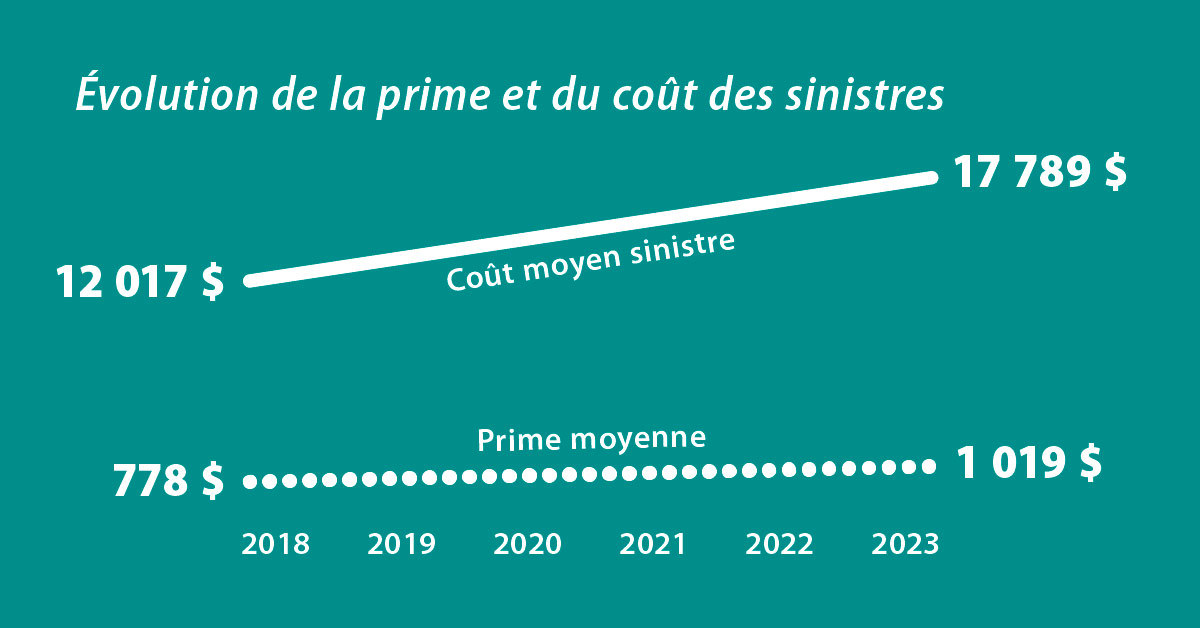
L’assurance habitation d’Isabelle a brutalement quintuplé : que dit la loi à ce sujet ?
La récente situation d’Isabelle, résidant à Angleur, suscite de nombreuses interrogations. Sa franchise d’assurance habitation a connu une hausse fulgurante, multipliée par cinq, entraînant une inquiétude légitime quant à la légalité de cette augmentation. Quels sont les droits des assurés face à de tels changements et que dit la réglementation sur l’assurance habitation ? Éclaircissements sur cet enjeu crucial.
Pourquoi la franchise d’assurance d’Isabelle a-t-elle quintuple ?
Isabelle a vu sa franchise grimper à cause de plusieurs sinistres survenus dans les dernières années, notamment en raison des inondations survenues en 2021. Cette situation a placé sa maison dans une zone à risque, ce qui justifie l’augmentation de son tarif. En effet, la franchise se définit comme la partie des frais que l’assuré doit prendre en charge lors d’un sinistre.
- Inondations de 2021 : impact significatif sur les tarifs
- Quotidien des assurés : le besoin de protection du logement
- Risques accrus : variations des franchises selon la localisation
Cadre légal entourant l’augmentation des tarifs d’assurance habitation
La loi sur l’assurance habitation impose aux assureurs de prévenir leurs clients d’une modification des conditions de leur contrat d’assurance, y compris une hausse de la franchise. Ainsi, en cas d’augmentation, Isabelle devait recevoir un avis écrit en amont, lui permettant de résilier son contrat si elle le souhaitait.
| Obligations de l’assureur | Droits des assurés |
|---|---|
| Informer au moins 2 mois avant toute hausse | Déposer une réclamation en cas de hausse non communiquée |
| Proposer une explication claire de la révision tarifaire | Possibilité de résilier le contrat sans pénalité |
| Respecter les engagements contractuels | Évaluer des alternatives à moindres coûts |
Impact du quintuplement de la franchise sur Isabelle
Face à cette augmentation des prix, Isabelle doit faire face à un défi financier considérable. Les implications d’une telle hausse doivent être examinées sous plusieurs angles :
- La capacité budgétaire d’Isabelle à couvrir ce nouveau tarif
- Les options disponibles pour changer d’assurance habitation et trouver une meilleure offre
- La nécessité de bien comprendre ses droits en tant qu’assurée pour une protection optimale de son logement
Ce que dit la loi sur les augmentations de tarifs
Selon le code des assurances, il est impératif que l’assureur informe l’assuré de tout changement significatif concernant le montant de la franchise. Cela permet aux assurés de prendre des décisions éclairées concernant leur protection de logement.
| Éléments pris en compte | Incidences sur les tarifs |
|---|---|
| Nombre de sinistres précédents | Peut entraîner une hausse significative |
| Localisation de l’habitation | Zones à risque : tarifs majorés |
| Loyer ou valeur d’achat | Influence fluctuation des prix |
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Romain Garnier
Spécialiste assurance étudiante auto depuis 11 ans, conseiller jeunes conducteurs, expert tarifs préférentiels.
Articles similaires
Passons en revue vos assurances : tout ce qu’il faut savoir ici
Les Assurances Obligatoires : Ce Qu’il Faut Savoir En matière d’assurance, certaines garanties sont incontournables pour les particuliers et les...
Nouvelle loi du Colorado : experts mettent en garde sur l'incertitude des garanties et tarifs d'assurance habitation
Dans le cadre des récentes évolutions législatives aux États-Unis, le Colorado a introduit une nouvelle loi concernant les assurances habitation....
L'assurance habitation protège-t-elle vos déplacements à vélo en cas d'accident ?
L’assurance habitation et les déplacements à vélo : éclaircissements En France, l’assurance habitation est souvent perçue comme un filet de...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Assurance scolaire à la rentrée : indispensable ou superflue pour votre enfant ?
Assurance scolaire et obligation : ce qu’il faut savoir À l’approche de la rentrée scolaire,…
✍️ Articles du même auteur
Découvrez d'autres articles de Romain Garnier
Assurance habitation : 10 % des foyers sacrifient une partie de leur couverture pour économiser
En 2026, la hausse des primes d’assurance habitation incite de nombreux foyers à revoir leur…
Assurances : les incendies risquent d’exploser le coût des contrats multirisques habitation
Les récents incendies en France sont un sujet de préoccupation majeur pour le secteur des…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur le coût des primes d’assurance ?
La question des primes d’assurance est devenue pressante dans le contexte actuel de réchauffement climatique.…
Améliorer le confort thermique grâce à l’éco-isolation
En bref Résumé d’ouverture Figurez-vous que l’idée centrale est simple: mieux isoler son logement permet…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches